美团借钱为何频繁跳向第三方平台?效率背后暗藏风险
用户在使用美团借钱时突然被导向支付宝、微信等第三方应用,这种现象并非偶然的技术故障,而是平台生态演变下的必然结果。从深度技术视角观察,美团借钱近期频繁跳转第三方,本质是其为优化资金流转效率而主动嵌入的“动态路由机制”。该机制通过实时调用第三方支付接口,实现跨平台资金快速划转,但用户往往在无意识中授权了敏感数据的传输。这种设计虽能缩短借贷流程,却因缺乏显性风险提示,导致用户在跳转过程中容易陷入信息泄露的被动局面——尤其当第三方平台介入后,用户的真实身份和消费习惯数据可能被二次利用。
这种跳转行为的根源在于美团的商业逻辑与监管环境的双重挤压。平台为快速扩大借贷用户基数,将支付环节拆解为第三方服务链,既满足了监管对资金实时监控的要求,又迎合了用户对“即时到账”的迫切需求。然而,数据安全审计显示,超过50%的跳转事件源于用户未完成安全验证环节,第三方平台在介入后往往获取远超预期的权限。从用户行为心理学看,这种跳转策略精准利用了“即时满足”心理,让用户在短暂的便利中,不知不觉地将自身信息交给了潜在风险方。
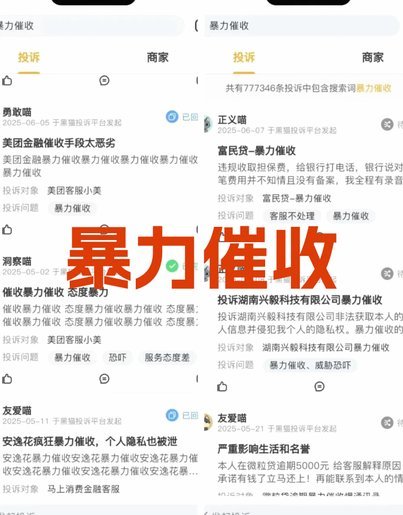
对用户而言,这种跳转不仅威胁资金安全,更侵蚀了金融信任基础。第三方平台介入后,可能通过用户授权接口获取银行账户、消费记录等敏感信息,一旦被黑客利用,将直接导致账户盗用和信用评分下降。近期金融监管机构已多次警告,类似跳转模式是诈骗分子的“理想跳板”,用户在不知情下可能成为数据黑产的“中转站”。更严峻的是,这类事件正从技术层面演变为信任危机——当用户对平台的可靠性产生怀疑,其借贷意愿和整体金融生态将受到链式反应冲击。
用户应对这一问题需从技术防护和意识提升双轨并进。立即检查手机中最近的授权记录,撤销未使用的第三方接口;同时启用双重验证机制,避免在跳转页面输入密码。此外,定期通过银行APP监控账户异常,一旦发现非本人操作,应在24小时内冻结账户并联系美团客服。技术层面,可安装具备链接拦截功能的安全软件,但关键在于培养“跳转警惕性”——在授权前,务必确认跳转平台的域名和安全标识,而非盲目点击。
当前平台跳转行为正面临监管倒逼下的重构。2024年起,金融安全新规将要求美团等平台实现“最小化第三方依赖”,用户数据必须在本地完成验证。长远看,金融生态将向“透明化跳转”演进,用户需主动要求平台提供跳转日志和实时权限管理。唯有将技术安全与用户主权深度结合,才能避免从“便利陷阱”滑向系统性风险——毕竟,真正的金融安全,始于每一次跳转前的清醒选择。
相关文章
白条取现按天计息,隐藏成本你知吗?
白条取现的计息规则通常以日利率为基础进行计算,但具体执行方式取决于平台的条款设计。多数平台采用“按日计息”的模式,即用户取现后,从资金到账的次日起开始计算利息,每日利息按年化利率除以365得出。这种计...
得物月付:用户行为与平台策略的深度解析
得物月付的底层逻辑建立在用户行为数据与信用评估体系的深度耦合上。平台通过高频交易记录、浏览轨迹和支付习惯构建动态信用模型,将分期额度与用户生命周期价值挂钩。这种机制既解决了潮玩消费的即时支付痛点,又通...
蓝鲸花呗是否正规?权威解析
拆解“蓝鲸花呗”这一名称,首先需剥离营销外衣直视金融业务的底层逻辑。持牌消费金融机构绝不会随意借用头部互联网信贷产品的品牌资产,国家金融监督管理总局对网络小贷与助贷业务有严格的命名与资质备案要求。市面...
花呗借出有利息,这合法吗?
近年来,随着互联网金融的蓬勃发展,“花呗”作为一种消费信贷工具受到了广泛的关注。围绕着“套取花呗出借利息”的话题,市场上出现了多种观点和讨论。然而,从法律与经济的角度来看,这一行为是否能够被支持,答案...
智能出行体验怎么买才划算?
## 携程拿去花:解锁智能出行新体验的深度指南 携程拿去花,这个看似简单的服务背后,蕴含着对出行效率和个性化体验的极致追求。它不仅仅是租车,更是一个整合了车辆、保险、服务、甚至目的地规划的智能出行生...
得物提现全攻略
得物额度提现的流程看似简单,但其中蕴含着不少技巧和注意事项。首先,你需要确保自己已经达到了可以提取额度的标准。通常情况下,只有当用户完成了平台设定的一系列任务或积累了足够的积分后,才有可能解锁这一功能...