白条取现按天计息,隐藏成本你知吗?
白条取现的计息规则通常以日利率为基础进行计算,但具体执行方式取决于平台的条款设计。多数平台采用“按日计息”的模式,即用户取现后,从资金到账的次日起开始计算利息,每日利息按年化利率除以365得出。这种计息方式看似透明,实则暗含复利效应。例如年化利率18%的白条取现,日利率约为0.049%,若用户借款1万元并持有30天,利息约为14.7元。但若借款周期延长至一年,复利效应将使总利息超过1800元,远超简单利息计算结果。平台常通过这种设计引导用户短期使用,降低长期资金成本的感知。
实际操作中,白条取现的计息规则往往存在隐性条款。部分平台在协议中设置“免息期”或“首期优惠”,但免息期通常仅限于首次取现的前3-7天,之后即转入正常计息。更隐蔽的是,部分平台将利息拆分为“服务费”“手续费”等名目,规避监管对高利贷的限制。例如某平台将年化利率18%的贷款包装为“0利息+3%服务费”,实际资金成本仍为18%。这种拆分计费方式使用户难以直观比较不同产品的实际成本,需仔细阅读协议条款才能识别真实利率。
与传统信用卡取现相比,白条取现的计息模式更具迷惑性。信用卡取现通常按日利率0.05%-0.1%计息,且无免息期,但利息计算透明,用户可直接看到每日产生的费用。而白条取现可能通过“分期免息”“额度提升”等营销话术诱导用户延长借款周期。例如某平台推出“36期免息”活动,实则将利息分摊至每期还款中,用户若提前还款需支付违约金,反而增加总成本。这种设计利用了用户对分期还款的心理预期,实际资金成本可能高于表面利率。
用户在使用白条取现时需特别关注资金周转周期与利息的关联性。若借款用于短期资金周转,按日计息的模式可能带来较高成本。例如借款1万元用于3天的资金缺口,利息约为1.2元,但若借款周期延长至30天,利息将增至14.7元。平台可能通过“灵活还款”“随时提前还款”等承诺降低用户顾虑,但提前还款往往伴随手续费,反而使短期使用成本上升。这种设计本质上是通过延长资金占用时间来增加利息收入,用户需精准评估自身资金需求与还款能力。
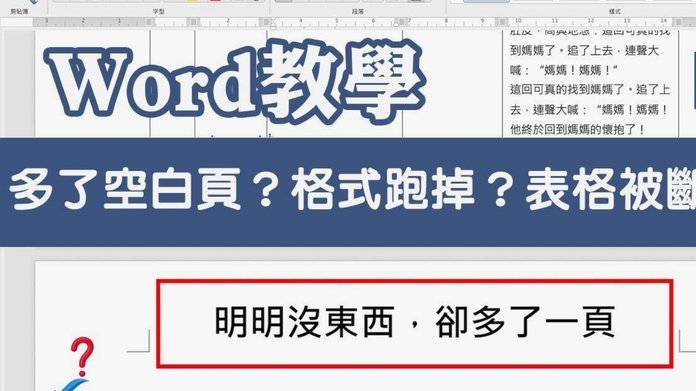
白条取现的计息规则本质上是平台资金成本与用户风险偏好的博弈结果。平台通过日计息模式降低用户对高利率的敏感度,同时利用复利效应和隐性条款增加实际收益。用户若频繁使用该功能,可能陷入“拆东墙补西墙”的资金循环,导致债务滚雪球式增长。建议用户在使用前进行详细成本测算,优先选择有明确利率披露、无隐性费用的产品,并严格控制借款周期,避免因短期资金缺口产生长期财务负担。
相关文章
美团月付取现难题:二维码为何失效频繁?
美团月付取现二维码的失效现象,本质上是平台风控体系与用户需求之间的结构性矛盾。二维码生成算法依赖动态加密参数,当系统检测到异常请求频率或地理位置偏移时,会自动触发参数重置机制。这种设计本意是防范恶意刷...
花呗套现费多少?成本揭秘
花呗套现的手续费率通常由支付机构的费率政策和平台分润机制共同决定。根据支付宝官方披露的费率结构,普通商户的交易手续费率为0.6%至1.2%,但套现场景因涉及资金挪用风险,实际费率普遍高于标准费率。第三...
信用卡套现:风险与防范之道
在探讨“便荔卡包套现最简单方法”这一话题时,我们首先需要明确一点:任何形式的信用卡套现行为都是风险重重且可能触犯法律的行为。因此,在讨论这类话题时,应持审慎态度,并严格遵守相关法律法规。 从技术层面...
得物卖家提现到账时间揭秘
关于“得物卖家提现要多久”,这个问题的答案并不是一成不变的,它会受到多种因素的影响。首先需要了解的是,得物平台对于卖家提现时间的处理速度是相对迅速的。通常情况下,用户提交完提现申请后,资金会在24小时...
分期乐额度取消指南:申请后如何安全操作?
分期乐作为一种互联网消费金融产品,为广大消费者提供了便捷的信用购物服务。然而,在享受其带来的便利的同时,用户可能会遇到需要取消已申请额度的情况。那么,如何操作才能顺利取消分期乐账户中的借款额度呢?...
怎么合理提升花呗额度
“套花呗”这个概念,其实隐含着一种对花呗信用额度和使用方式的优化探索,更深层次的理解是,它反映了消费者在利用金融工具时对自身信用价值和消费习惯的审慎评估。要真正理解“怎么套花呗”,不能仅仅是寻找刷单、...