花呗转现金真的有手续费吗?操作和成本全解析
花呗作为支付宝推出的信用支付工具,其核心功能是替代传统信用卡完成消费支付,而非直接提供现金提取服务。目前花呗不支持直接提现到银行卡或支付宝余额,用户若需将花呗额度转换为现金,通常需通过消费后退款、转账...
花呗转余额宝:提现方法详解
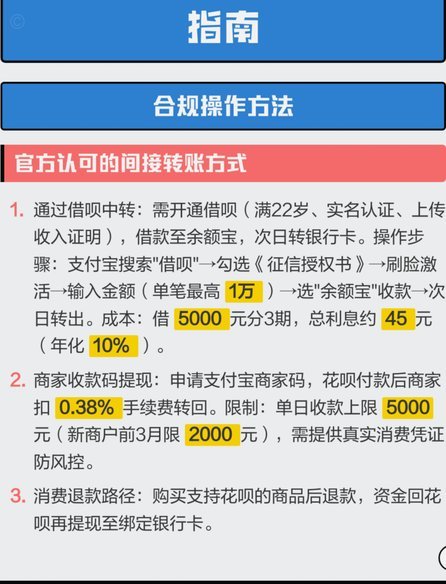
在当前互联网金融蓬勃发展的背景下,花呗作为一种便捷的消费信贷工具,受到了广泛欢迎。然而,很多用户在使用过程中遇到了“花呗怎么提现出来到余额”的疑问,这实际上涉及到花呗与余额宝之间资金转换的具体操作流程...
花呗套现:几百块的隐形代价
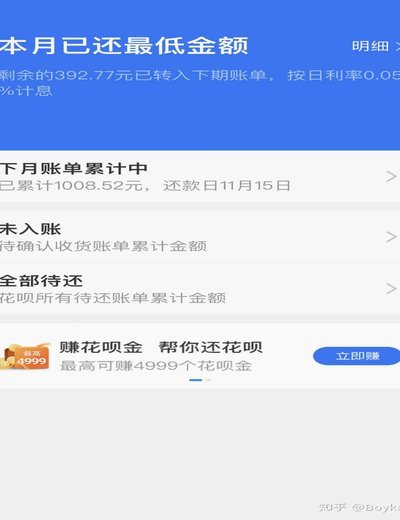
花呗套现行为本质上是通过信用工具获取短期流动性,其风险远超表面的"几百块"。这种操作往往基于对额度规则的误判,例如将额度视为无限透支的现金账户。实际系统会根据用户消费频次、还款记录、账户活跃度等维度动...
花呗信用额度权重解析
花呗作为支付宝生态中的信用支付工具,其核心逻辑在于通过消费行为积累信用数据,进而影响用户的信用额度。这种机制本质上是将消费行为转化为信用资产的过程,但用户常误将"提取"理解为直接获取现金,实则更接近于...
6000元花呗额度券解秘:用起来更省钱!
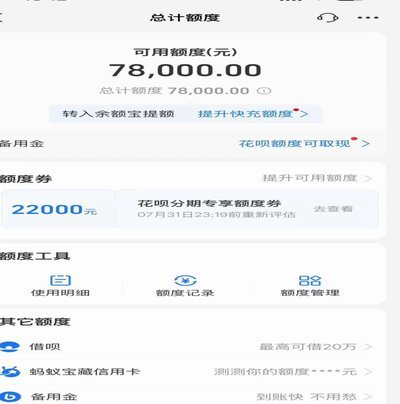
花呗额度券,尤其是6000元的额度券,对于很多用户来说无疑是锦上添花的福利。与其将其视作单纯的支付工具,更应该思考如何通过合理规划,最大化其带来的价值。首先,需要明确额度券的使用场景限制:通常它只能抵...
花呗平台额度释放机制与资金周转效率
花呗额度的波动与平台资金周转效率存在强关联性。核心逻辑在于商家收单量与用户消费频次的动态平衡。当平台监测到某商户短期内出现高频交易行为时,系统会通过算法模型评估其资金流转速度,进而调整授信额度。这种机...
提升花呗额度技巧解析
近年来,随着电商和互联网金融的发展,“花呗”作为一种灵活的消费信贷工具受到了广泛欢迎。不少用户 首先,理解信用评分系统至关重要。你的信用评分不仅影响是否能获得更高额度,还决定了你享受的利率水平。保持良...
花呗秒提现:风险与合规指南
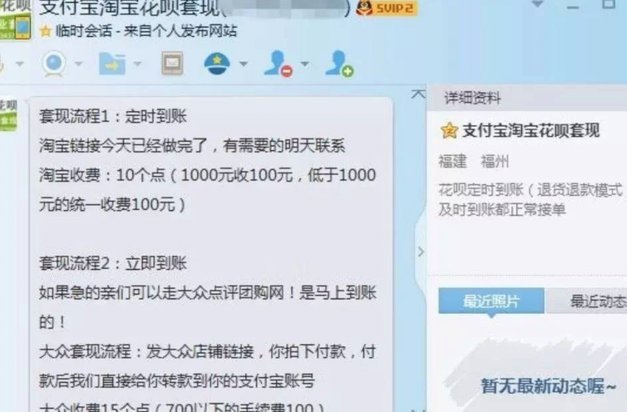
花呗秒到账二维码的运作逻辑基于平台对消费行为的实时验证,其设计初衷是优化线上支付体验而非现金提取。技术实现上,该功能通过绑定的银行卡完成资金划转,但资金流向需符合平台风控规则。部分用户误以为可通过二维...
花呗注册地的全球布局
花呗平台注册地,并非简单地指向支付宝的一个具体物理地址,而是一个复杂且不断演变的战略布局,其核心在于“数据中心”和“结算中心”的地理分布。理解这一概念,首先需要认识到支付宝(以及花呗)并非一个单一的企...
花呗套现2000元,真的安全吗
花呗套现,即使只是2000元,并非绝对不会被发现,且风险程度远不止金额大小。从银行、支付平台到征信系统,存在多重风控机制,即便操作得当,也难以完全逃脱监控。更重要的是,即使暂时侥幸避免了直接处罚,后续...