花呗套路:是解忧法?还是自掘坟墓?
“套花呗”是一个现象,其背后折射出的是当下经济焦虑的某种状态。人们渴望用一种便捷的方式获得资金,来填补生活或消费的缺口。这种需求本身并非可耻,但当它被裹挟着风险和隐患时,便变得令人担忧。
“套花呗”本质上是一种过度依赖金融工具的行为,它将用户的理财观念扭曲成了“先消费后还款”的迷思。人们沉醉于眼前的满足感,却忽视了长期财务规划的重要性。这种消费模式就像一扇看似光鲜的门,但背后却是通往债务泥潭的危险道路。
更令人担忧的是,“套花呗”行为往往伴随着高昂的利息和服务费,甚至会引发一系列连锁反应,例如信用评分下降、借贷困难等等。最终,用户不仅无法解决根本问题,反而陷入更加糟糕的困境中。
我们需要思考,如何引导人们建立健康理财观念?如何引导他们将目光从眼前满足转向长远规划?教育和监管双管齐下才能有效避免“套花呗”现象的蔓延,促进社会良性发展。
相关文章
花呗套现费多少?成本揭秘
花呗套现的手续费率通常由支付机构的费率政策和平台分润机制共同决定。根据支付宝官方披露的费率结构,普通商户的交易手续费率为0.6%至1.2%,但套现场景因涉及资金挪用风险,实际费率普遍高于标准费率。第三...
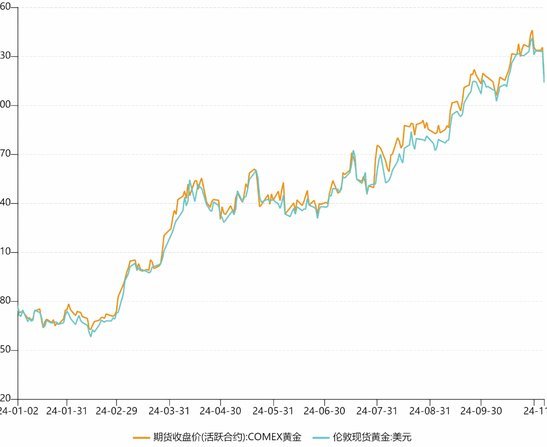
黄金现货趋势
当前黄金现货市场的波动性正受到多重宏观力量的挤压,其中美联储政策路径的不确定性成为核心变量。2023年全球央行购金量创历史新高,但这一需求在美联储持续缩表的背景下面临边际递减压力。美元指数与黄金价格的...
携程拿去花频繁要求改手机号
“携程拿去花怎么改绑定手机号”这个问题,实际上反映了用户在使用携程拿去花平台时面临的一系列痛点与期望。单纯地提供“绑定手机号”的修改方法,是治标不治本的解决方案。真正的问题在于,携程拿去花在用户体验、...
分期乐微信取现技巧
分期乐的微信取现功能本质上是资金流转路径的重构,其底层逻辑依赖于平台与微信支付的接口整合。用户通过绑定微信零钱或银行卡账户,可将分期乐账户内的资金实时划转至个人支付工具。这一过程涉及多重验证机制,包括...
如何轻松取消分期乐会员订阅
取消分期乐会员并非单纯的操作难题,其核心症结在于互联网产品设计中常见的“摩擦力”策略。很多用户在尝试取消时,往往会发现入口隐藏在深层的二级甚至三级菜单之下,这种设计本质上是在利用用户的认知惯性,增加退...
如何避免花呗套花呗的陷阱
“花呗套花呗”这一现象,并非单纯的财务困境,更是一种对流动资金需求与还款能力的持续挑战。我们常常看到用户利用已有的花呗余额进行消费,随后再进行一部分花呗的还款,形成了一种恶性循环。这种模式并非花呗本身...