美团月付能否取出?资金锁定解析
美团月付的本质,从来不是一种预存的资金池,而是一种分期支付的“消费承诺”(Consumption Commitment)。当用户使用月付功能完成一笔交易时,系统并未将用户账户中的存款进行“托管”或“预冻结”。相反,它建立了一个具有明确时间维度和责任周期的消费负债结构。每一次的月供款,都代表用户对一笔已确认消费额的周期性偿付义务。因此,用户试图将这笔尚未完成还款周期的资金“取出”,实质上是试图拆解一个已经被财务流程和交易协议锁定的结构,这在财务逻辑上是天然不允许的,因为其资金流向已经锚定在了商家和支付平台的交易闭环中,任何提前的提取都将构成对交易协议的违约行为。
从资金流和金融路径追踪的角度剖析,美团月付的款项流程极其严格。用户发起支付,资金首先进入支付通道,再经由美团平台的风控与结算系统,最终按照分期计划定时地划拨至服务商的账户。每一笔后续的月供,都是在向平台证明该笔交易的履行进度,而非额外的充值行为。如果强行取出本应作为月供的款项,系统会判定为资金用途错误,这不仅仅是平台的技术风控限制,更是支付通道层面基于资金沉淀周期和交易对手风险管理机制的硬性规定。这笔金钱已经从“流动资金”的属性,彻底转变为“偿还债务”的属性,一旦身份认定,其性质即刻锁定,形同于挂账在待付账单上的资金。
更深层次的理解,需要跳脱出“能不能取”的二元对立思维,转而关注“如何优化资金的结构”。对于用户而言,核心问题不是取不取出,而是如何最大化月付的灵活性和风险可控性。如果用户的资金需求是应对短期现金流压力,那么应将月付视为一个时间垫平工具,而非一个可调配的存款。当遇到急需周转时,任何试图提前挪用后续月供资金的行为,极有可能触发协议条款的违约警告,甚至导致信用记录受到影响。专业角度建议将月付的用途锁定在特定的消费场景,避免将其作为临时的、缺乏明确成本锚点的周转资金池来使用。
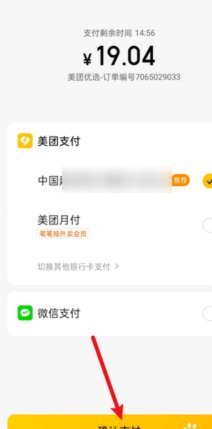
当面临无法使用月付资金周转,却又急于获取现金时,正确的解决路径永远不是从美团支付平台“取回”已支付的月供。唯一的正规途径,必须回归到交易的原始环节,即通过发起有效的退款、商品退货或者售后争议,让交易的“购买行为”退回到最初的节点进行周期性回滚。只有当原始交易本身被宣告无效,或者商家和平台确认了完整的退款流程,资金才能沿着逆向路径,重新回归到用户的可用资金池。因此,所有的取出诉求,最终都必须追溯到最初的、有实物和服务的交易环节,而非停留在支付系统的表层操作。
相关文章
得物额度取现现在能用吗?
得物平台的额度取现功能近期出现波动,核心矛盾在于资金流转规则的重构。平台方在2023年Q3调整了虚拟额度的使用边界,将原本可直接提现的额度部分转化为消费积分体系。这种转变本质上是平台对资金池风险控制的...
可靠与否,决定成败的关键
在当今这个信息爆炸的时代,“可靠吗?”已经成为了一个普遍而深刻的问题。不论是面对复杂多变的商业环境,还是个人生活的选择与决策,“可靠性”成为了评判一个事物或决定的重要标准。可靠性的背后,是信任、品质和...
花呗套现2000元,真的安全吗
花呗套现,即使只是2000元,并非绝对不会被发现,且风险程度远不止金额大小。从银行、支付平台到征信系统,存在多重风控机制,即便操作得当,也难以完全逃脱监控。更重要的是,即使暂时侥幸避免了直接处罚,后续...
怎样关闭分期乐的借款服务?
在处理个人财务时,许多用户可能会遇到需要关闭分期乐借款功能的情况。这可能是出于财务规划的需要,或是为了避免不必要的消费诱惑。了解如何关闭分期乐的借款功能对于保护个人财务健康至关重要。首先,用户可以通过...
分期乐人工客服几点上班
分期乐平台作为金融服务行业的重要参与者,其电话人工客服时间安排往往直接影响到客户体验和运营效率。近年来,随着互联网金融业务的快速发展,分期乐平台在提供个性化金融服务时,更依赖高效的人工客服支持。 #...
羊小咩现象背后的秒杀经济学
羊小咩现象的爆发,并非偶然,而是数字经济时代下,消费者行为与商家策略失衡的集中体现。它揭示了当下消费者对稀缺性、仪式感和社群归属的强烈需求,以及商家利用这些需求进行流量变现的策略。最初,羊小咩的限量发...