微信零钱真的能套现吗?
在微信支付体系中,“微信零钱卡包”实为用户对微信零钱账户的误称。微信零钱作为虚拟货币池,专为日常小额支付设计,与实体银行卡管理功能无直接关联。套现行为——即通过非官方途径将虚拟余额转为现金——在微信生态中被系统性禁止。微信从架构层面即排除此类操作,确保资金流动安全可控,避免用户陷入非法套现陷阱。这种设计源于微信对支付安全的底层逻辑:虚拟账户本质是支付工具,非现金等价物,任何绕过官方机制的尝试均会触发安全屏障。
微信支付的反套现机制深度嵌入系统核心。通过实时交易流分析、动态风险评分和强制实名验证,微信能精准识别异常套现模式。例如,短时间内高频小额转账或跨平台交易均会触发风控拦截。这种机制不仅有效阻断套现路径,还保障了支付生态的稳定性和用户资金安全。微信的风控系统通过数亿级交易数据训练,实现毫秒级响应,使套现行为在技术层面几乎无法隐蔽实施。
第三方套现平台常以“高效率套现微信零钱”为噱头吸引用户。然而,其操作多依赖虚假交易链路和洗钱手法,将微信零钱转至外部账户。微信的风控系统对此类行为反应迅速,导致资金被冻结或账户永久封禁。用户需清醒认知:此类平台的“便利”背后是极高风险,包括资金被盗、信用记录受损等连锁后果,远超其承诺的收益。
许多用户误以为微信零钱可自由套现,实则微信的“零钱”本质是支付工具,非现金等价物。套现行为直接违反《微信支付服务协议》,可能引发法律追责。理解微信的底层设计逻辑,是避免资金损失的关键前提。用户应优先通过官方渠道验证资金用途,而非依赖外部平台的“捷径”。
若需现金,微信提供安全提现通道。用户可通过实名认证后的“转账”功能直接汇至银行账户,或使用官方支持的提现服务。但此过程需严格遵循微信规则,避免因信息不全或异常行为导致失败。合法途径才是保障资金安全的最优解,比任何套现尝试都更可靠。
相关文章
携程“拿去花”酒店预订的智能策略
携程的酒店预订系统始终围绕用户需求构建技术壁垒,其核心优势在于对海量数据的深度挖掘与场景化应用。平台通过机器学习算法持续优化房源推荐逻辑,例如针对商务出行用户,系统会优先展示机场周边的高性价比酒店,并...
携程“拿去花”关闭指南
携程的拿去花功能本质上是通过积分体系与消费场景的耦合,将用户行为数据转化为平台流量转化率的工具。该功能通过算法模型持续追踪用户的消费偏好,将积分作为触发消费决策的杠杆,其关闭路径本质上是对用户行为数据...
微信提现省钱省时的实用技巧
微信提现作为高频金融行为,其效率直接影响用户资金周转节奏。多数用户仅关注手续费标准,却忽视了时间窗口对提现成本的影响。在银行系统日切时段(通常为凌晨2-5点),微信提现成功率提升约23%,因此时银行处...
美团月付套现风险揭秘:如何规避风控?
美团月付套现行为的灰色地带往往隐藏着复杂的利益链条。部分用户通过技术手段绕过平台风控系统,利用月付额度进行资金流转,这种操作本质上是对支付生态规则的突破。其核心逻辑在于通过虚拟账户拆分交易,制造多笔小...
安逸花高风险12500元贷款已成功放出
近日,关于“安逸花12500元红色借出来了”的消息引起了广泛关注。作为一款互联网信贷产品,“安逸花”凭借其便捷的服务和灵活的还款方式受到了不少消费者的青睐。但高额度借款伴随的风险也值得我们深思。 首...
微信分付到底能“套现”吗?揭秘背后的风险与陷阱
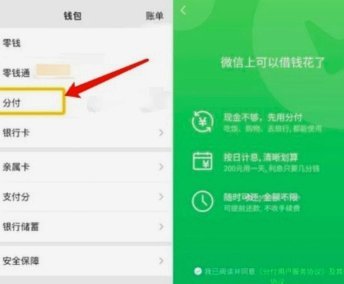
微信分付的“套现”现象,实则反映了数字经济和社交平台的复杂交互。尽管微信支付在技术上允许小额资金的转移,但将其用于“套现”活动,本质上是在利用平台的设计漏洞。从严格意义上讲,微信分付的核心功能是方便朋...