淘宝套现不再是出路合规贷款更放心
淘宝生态中资金流动的隐蔽链条往往与商家的经营策略深度绑定,套现需求折射出平台经济中个体经营者面临的现金流压力。部分商家通过虚拟商品交易、跨平台转卖等模式构建灰色套现通道,这类操作虽能短期缓解资金周转难题,却暗含账户风控失效、交易数据失真等系统性风险。值得关注的是,平台近年强化了对异常交易的识别机制,通过AI算法模型实时监测资金流向,导致传统套现路径的生存空间持续压缩。
用户对套现服务的旺盛需求背后,暴露出电商从业者对金融工具的深层认知缺口。多数商家仍将淘宝视作单纯的交易平台,忽视其嵌入的金融服务模块。实际上,淘宝已接入多家持牌金融机构的信用贷款、供应链金融等产品,这些合法合规的金融服务能提供更可持续的资金解决方案。例如部分商家通过天猫商家贷获得经营性贷款,既规避了套现风险,又能获得利率优惠和额度提升。
合规性商家的筛选标准呈现多维特征,需综合考量平台资质、服务透明度及用户口碑。优质金融服务商通常具备银保监会认证、与主流银行建立战略合作等硬性指标,其服务流程需符合《电子商务法》对金融业务的规范要求。值得注意的是,部分商家通过"先用后付"等新型支付模式,实质上实现了资金的柔性周转,这种模式既满足了即时交易需求,又避免了传统套现的法律风险。
在数字经济监管趋严的背景下,套现需求的满足路径正在发生结构性转变。淘宝生态内的金融服务正在从边缘走向主流,持牌机构的入驻使得资金撮合更加透明可控。商家在选择服务时,应重点考察平台是否具备央行支付牌照、是否接入征信系统、是否提供资金用途监管等关键要素。这种转型不仅降低了合规风险,也为商家构建了更健康的资金管理生态。
平台经济的金融创新正在重塑传统套现逻辑,合规金融服务的渗透率提升标志着电商生态的成熟度。商家若能准确识别合法资金通道,不仅能规避法律风险,更能在平台提供的金融服务体系中获得成长红利。这种转变要求商家重新审视自身在数字经济中的定位,从单纯的交易参与者进化为具备金融素养的平台经济主体。
相关文章
揭秘花呗额度套现的真相与风险
花呗作为消费信贷工具,其核心逻辑是基于用户信用额度的短期资金周转服务。平台通过大数据风控模型评估用户资质后授予信用额度,本质上属于先消费后还款的借贷关系。任何试图通过虚构交易、虚假分期等手段将花呗额度...
羊小咩平台靠谱吗?
羊小咩平台的合规性需从其业务资质与法律框架切入。任何互联网平台的正规性首先取决于其是否持有国家相关部门颁发的营业执照、增值电信业务许可证等核心资质。若该平台涉及金融、电商或内容服务,需进一步核查其是否...
美团月付套现风险揭秘:如何规避风控?
美团月付套现行为的灰色地带往往隐藏着复杂的利益链条。部分用户通过技术手段绕过平台风控系统,利用月付额度进行资金流转,这种操作本质上是对支付生态规则的突破。其核心逻辑在于通过虚拟账户拆分交易,制造多笔小...

美团月付分期取现的秘密功能解析
美团将消费行为与短期现金流回笼相结合,这远超一个简单的支付流程,它本质上是一个高级的信贷生态闭环。理解“月付可取现金”的核心,不能停留在操作层面的表象。从金融模型角度审视,这是一种高效的“信用垫层”服...
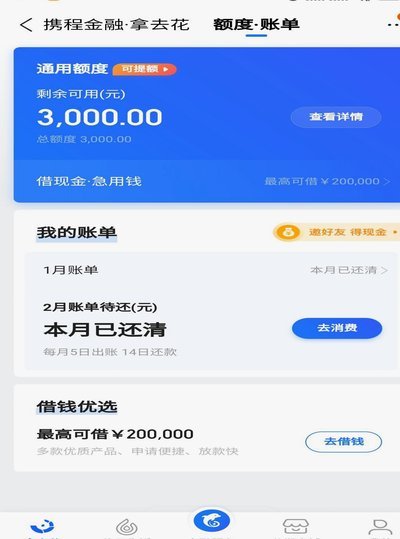
携程拿去花取消指南
携程的“拿去花”功能,本质上是一种基于用户信用的积分奖励机制,其设计初衷是为了鼓励用户在平台上的高频消费和良好行为记录。开通这一功能时,用户需通过携程的信用评估体系,这一体系不仅考量用户的过往消费记录...
24小时联系方式背后的风险预警
探讨用户寻找“美团套现24小时联系方式”这一需求本身,实质上并非在寻求一个简单的联系渠道,而是反映了当前数字经济环境下的三种核心金融认知偏差:第一,对虚拟资产的超额信任;第二,对即时现金流的极度渴望;...