分期乐购物额度如何绑定微信安全又便捷
分期乐与微信的绑定逻辑本质上是用户身份验证与支付通道的整合,这一过程涉及多层技术协议的对接。平台通过微信开放接口获取用户授权后,将分期乐账户与微信支付体系进行数据映射,核心在于验证用户手机号、银行卡等关键信息的匹配性。这种绑定并非简单的账户关联,而是构建了一套基于生物识别、设备指纹的风控模型,确保资金流转的安全边界。值得注意的是,绑定后用户可享有的额度并非固定值,而是基于微信支付行为数据、信用历史等多维因素动态调整的授信结果。
操作流程中需特别关注授权协议的阅读环节,用户在勾选同意时,实际上是在接受分期乐与微信之间数据共享的条款。这包括消费记录、支付频次、设备使用习惯等非敏感信息的同步,这些数据成为信用评估的重要参考。绑定过程中出现的验证码发送环节,实质是平台对用户真实身份的二次确认,确保操作主体与账户持有者的一致性。值得注意的是,部分用户可能忽略"仅限本人操作"的提示,导致后续额度调整出现偏差,这需要在操作时保持高度谨慎。
从安全架构设计角度看,绑定后的额度管理涉及双重验证机制。用户在使用微信支付时,系统会实时比对当前设备环境与历史行为特征,若检测到异常登录或非本人操作,将自动触发风控拦截。这种动态验证机制有效防止了账户被盗用导致的额度滥用风险。同时,分期乐在后台设置的额度使用阈值,会根据微信支付的交易成功率、退款率等指标进行智能调节,确保资金流向的合规性与安全性。
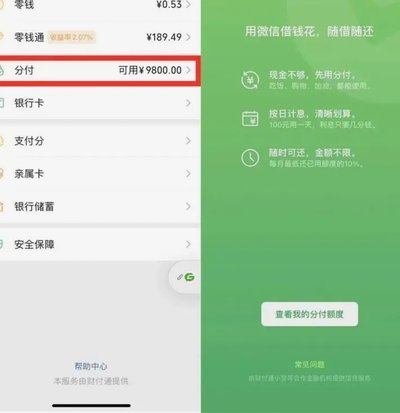
在实际应用场景中,绑定后的额度使用体验存在显著差异。高频次、小额分散的消费行为,往往能获得更优的额度评估结果,这与传统信用卡的授信逻辑形成对比。用户若在微信生态内完成绑定,其消费数据的完整性将直接影响额度上限,例如绑定微信支付后开通的"零钱通"功能,可能成为额外的信用评估维度。这种数据驱动的授信模式,正在重塑消费金融领域的用户画像构建方式。
额度绑定后的管理界面设计,体现了平台对用户体验的深度考量。用户可通过微信的"分期乐"小程序,实时查看额度使用情况、还款计划及信用评分变化。这种可视化呈现不仅增强用户对资金使用的掌控感,也为后续的额度优化提供了数据支撑。值得注意的是,平台会定期推送额度调整建议,基于用户的消费习惯变化进行动态优化,这种前瞻性服务正在成为金融科技企业竞争的关键差异化要素。
相关文章
借贷遇寒冬 新出路在哪里
当传统金融体系的流动性枯竭,机构投资者的风险厌恶情绪达到高点,几乎所有可寻觅的资金来源都已耗尽,我们不得不重新审视“借贷”的定义和可能性。简单地认为“所有都借不出钱了”是不完全准确的,这实际上是金融格...
分期乐额度取消指南:申请后如何安全操作?
分期乐作为一种互联网消费金融产品,为广大消费者提供了便捷的信用购物服务。然而,在享受其带来的便利的同时,用户可能会遇到需要取消已申请额度的情况。那么,如何操作才能顺利取消分期乐账户中的借款额度呢?...
得物月付:用户行为与平台策略的深度解析
得物月付的底层逻辑建立在用户行为数据与信用评估体系的深度耦合上。平台通过高频交易记录、浏览轨迹和支付习惯构建动态信用模型,将分期额度与用户生命周期价值挂钩。这种机制既解决了潮玩消费的即时支付痛点,又通...
得物提现多久到账?不同金额与支付方式的到账时间详解
了解得物提现到账的时间,对于用户来说非常重要。得物,作为一个知名的二手交易平台,其提现规则与流程直接影响着用户的交易体验和资金周转速度。通常情况下,得物平台上的提现时间取决于提现金额的大小以及提现方式...
羊小咩:一个年轻人的借贷选择
羊小咩是一家新兴的网络借贷平台,其名称充满童趣,但业务内容严肃。从金融视角来看,它属于互联网消费金融领域的一员。与传统银行贷款相比,羊小咩提供的服务更加灵活便捷,主要面向年轻用户群体,提供诸如信用借款...
鹿优选信息提取方法深度解析
鹿优选的提取过程本质上是信息重构与价值提炼的双向运动。当用户面对平台海量数据时,核心矛盾在于如何通过结构化处理实现数据价值转化。这种转化需要突破传统信息采集的线性思维,转而采用分层解构策略——首先对原...