分期乐购物额度真相揭秘
近期,有消费者反映在使用分期乐购物时遇到了所谓“额度套取”的问题。实际上,“额度套取”是一种不实说法,主要目的是让消费者对平台产生误解。从技术层面来看,分期乐作为一家正规的金融服务公司,在用户申请过程...
分期乐秒拒背后的原因揭秘
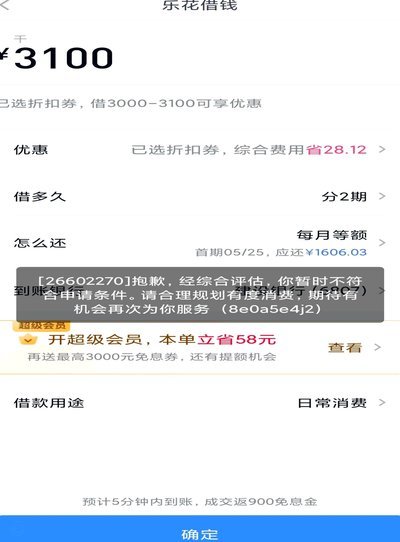
分期乐额度秒拒并非系统故障,而是风控模型在毫秒级内完成的信用评估结果。用户提交申请后,后台会实时调取个人征信报告、多头借贷数据、消费行为轨迹以及设备指纹等多维信息源进行交叉验证。一旦命中预设的拒绝规则...
分期乐账户如何安全关闭?完整指南与流程详解
## 关闭分期乐账户:全面解析与实用指南 面对互联网金融平台的海量信息,用户在使用各类服务时往往会产生注销特定平台账户的需求。以分期乐为例,其作为专注于提供消费分期服务的平台,用户在其生命周期结束后选...
分期乐:陷阱与风险
分期乐的核心诱惑,并非简单的“分期”,而是“先消费,后焦虑”。它巧妙地利用了人类对即时满足的渴求,并将其转化为一种潜在的债务负担。不少用户抱着“先用着,等收入上来再还”的心态入坑,看似合理,实则掩盖了...
分期乐的陷阱与应对之道
分期乐的本质,从来不是指购买后的短暂情绪高潮,而是一种由即时消费欲望与长期资金调度交织构成的心理陷阱。处理这种“乐”,核心在于进行一次思维重塑:将模糊的情绪满足转化为清晰可量化的资产负债结构。我们必须...
分期乐:金融工程驱动的消费新生态
消费升级浪潮与结构性经济周期的重塑,极大地改变了现代消费者的购买决策模式。传统的现金流约束正在让位给“即时可得”的金融体验。分期支付机制本身早已超越了简单的支付方式,它本质上成为了一套复杂的金融工程系...
分期乐取现,风险与收益
分期乐取现,本质上是利用个人消费贷款进行现金提前提取的方式,并非传统意义上的“借钱还钱”。理解其核心机制至关重要,它依赖于分期产品的“浮水”条款。大多数分期产品,例如信用卡、购物卡、甚至部分汽车金融方...
分期乐套现:风险与真相
“分期乐套现”模式,在个人理财领域近年来迅速崛起,它承诺通过将房产分割成若干份,让投资者可以以较低的门槛参与房地产投资,并有机会在特定时间段内套现。然而,伴随着这种模式的兴起,围绕其安全性问题也日益浮...
分期乐额度取现终极指南:如何科学利用购物资金?
分期乐的魅力在于它将高价商品变现为可负担的选择,但真正让用户受益的关键,往往是灵活掌握购物额度和提前取现的能力。简单粗暴地按月还款并不能最大化资金利用率,尤其是对于需要短期流动性的使用者而言。理解分期...
分期乐归监管难题:金融、科技与商业的跨界协同边界
分期乐归的监管问题并非简单地归于“金融监管”就能解决,而是涉及金融、科技、合规、以及消费者权益等多重维度,其最终归属部门需要根据其运营模式、产品特性以及潜在风险进行动态评估。传统意义上,金融科技公司如...