分期乐秒拒背后的原因揭秘
分期乐额度秒拒并非系统故障,而是风控模型在毫秒级内完成的信用评估结果。用户提交申请后,后台会实时调取个人征信报告、多头借贷数据、消费行为轨迹以及设备指纹等多维信息源进行交叉验证。一旦命中预设的拒绝规则链——比如短期内频繁查征信、存在逾期记录或关联账户异常变动——系统便会直接终止审批流程,返回"额度不足"或"暂不符合条件"的提示。整个过程对用户而言就是几秒钟的事,但背后跑过的数据链路和决策逻辑远比表面看起来复杂得多。
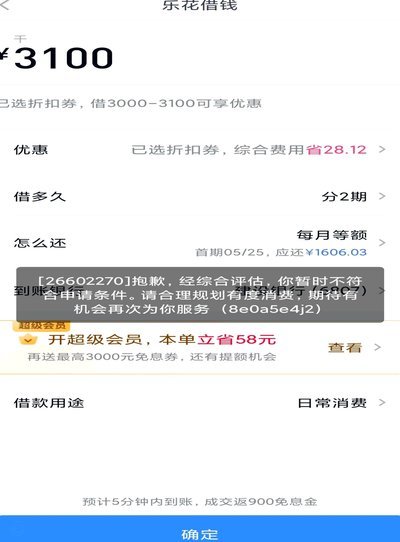
很多用户遇到秒拒后第一反应是反复提交申请、更换设备重新操作,这恰恰落入了风控系统的负面信号陷阱。每一次重试都会被记录为一次新的查询行为,短时间内集中多次申请会触发反欺诈模块的自动拦截阈值。风控团队在模型训练中已经识别出这类"试探性刷额度"的行为模式,一旦命中就会直接标记为高风险用户并永久限制授信资格。因此,秒拒后最忌讳的就是急于求成式的反复操作,这不是技术问题,而是信用策略层面的失误。
从另一个角度看,秒拒也反映出当前信贷市场正在经历的风控升级周期。各大消费金融平台在2023年以来的监管趋严背景下,不得不将审批标准大幅收紧。分期乐作为腾讯系旗下的消费金融产品,其底层风控模型与微信支付、QQ钱包等生态数据深度绑定,这意味着用户在其他平台的借贷行为也会被纳入评估范围。如果个人同时持有多个网贷产品且月均负债率超过收入的50%,即便单笔还款记录良好,系统也会因为整体财务健康度不达标而拒绝授信请求。
应对额度被拒的正确姿势,首先是让信用体系有自然的修复窗口期。建议用户在第一次被拒后至少等待3到6个月再重新尝试,期间保持现有信用卡和贷款的正常履约,确保征信报告上连续出现12个月
最后要理解的是,任何正规消费金融产品的额度审批都不存在"快速通道"或"特殊渠道"能绕过标准流程的说法。网上流传的所谓内部操作、代理提额等话术本质上是利用信息差进行的二次收割,不仅无法解决问题,还可能因为向第三方泄露个人信息而带来更大的信用风险。面对额度秒拒的现实情况,最务实的做法是回归自身财务状况做调整,通过提升收入水平或优化负债结构来从根本上满足风控模型的要求条件,这才是可持续的解决方案。
相关文章
重塑思维:三个实用技巧提升效率
## 重塑思维:三个实用技巧,让你的工作和生活效率飞跃 我们常常抱怨时间不够用,任务堆积如山,却忽略了问题的核心在于思维模式。提升效率并非单纯地延长工作时间,而是通过优化认知和行动的闭环,让每一分钟...
逾期影响全网借贷为何如此严苛?
随着互联网金融的发展,网络贷款已经成为许多人解决短期资金需求的重要途径。然而,在一个平台出现逾期还款的情况后,借款人往往发现全网其他平台也无法再获得贷款。这种现象看似不合理,实则背后有着深刻的原因和逻...
得物卖家提现到账时间揭秘
关于“得物卖家提现要多久”,这个问题的答案并不是一成不变的,它会受到多种因素的影响。首先需要了解的是,得物平台对于卖家提现时间的处理速度是相对迅速的。通常情况下,用户提交完提现申请后,资金会在24小时...
羊小咩卡提现全攻略
随着互联网金融的快速发展,各种虚拟货币和支付工具层出不穷,“羊小咩便荔卡”便是众多产品中的一员。这款卡片为用户提供了便捷的在线支付解决方案,但随之而来的提现问题也备受关注。本文将深入探讨“羊小咩便荔卡...
支付宝花呗如何合规转到银行卡
支付宝花呗作为一种便捷的消费金融工具,其初衷是帮助用户提前享受商品或服务带来的便利。然而,在某些情况下,用户可能会遇到需要将花呗额度套现至银行卡的情况,这通常涉及到操作风险和法律问题。首先,需要明确的...
拍拍贷怎么申请?三步教你轻松贷款
近年来,随着互联网金融的快速发展,“拍拍贷”作为一种在线借贷平台,在用户中获得了广泛的关注。对于想要了解如何通过“拍拍贷款”的朋友们来说,下面的内容将帮助您更好地掌握相关知识。 首先,明确申请流程是...