6000元花呗额度券解秘:用起来更省钱!
花呗额度券,尤其是6000元的额度券,对于很多用户来说无疑是锦上添花的福利。与其将其视作单纯的支付工具,更应该思考如何通过合理规划,最大化其带来的价值。首先,需要明确额度券的使用场景限制:通常它只能抵扣符合特定条件(例如指定店铺、指定商品品类)的花呗消费金额。因此,最直接且高效的方式是将它用于近期有较大购物需求的订单上,特别是那些原本就计划购买但预算略微不足的商品。不要因为有了额度券就盲目增加消费,仍然需要根据自身实际需求和财务状况进行判断。理想状态下,额度券的运用应该与已有的购物清单相匹配,避免冲动消费带来的潜在浪费,确保它真正地为你节省开支,而非增加了额外的负债压力。
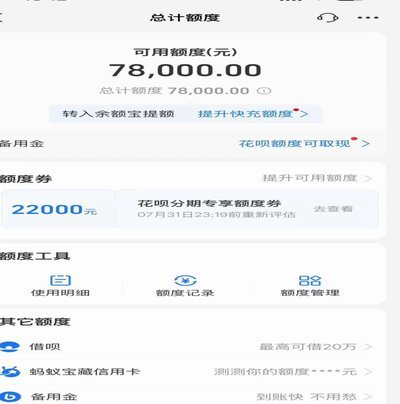
考虑到花呗体系的积分、返现等活动,将6000元额度券用于“叠加”优惠效果的场景显得尤为划算。例如,部分商家会提供购物满减、会员折扣等促销活动,此时使用额度券可以进一步降低实际支付金额。此外,一些电商平台或APP可能会定期推出花呗专属的返现活动,若有符合条件的商品或服务,则将额度券与返现联动,可以获得最高的优惠力度。需要注意的是,这类叠加优惠往往存在时间限制或者特定条件,必须事先仔细阅读相关规则,确保额度券能够真正生效并产生预期收益。避免因错失规则导致额度券失效,最终无法利用。
然而,单纯关注折扣和返现,忽略了风险管理是不负责任的建议。花呗额度券本质上仍然属于信用消费工具,过度依赖可能会增加未来的还款压力。尤其在面临突发财务状况时,未尽的花呗账单会产生利息,加剧经济负担。因此,即使有6000元额度券,也要避免超出自身承受能力的消费范围。建议合理分配用于购物的预算,将一部分资金用于理财或者备用金,以应对不确定因素。 并非所有的优惠都值得追求,理性消费才是王道,要评估使用额度券带来的财务影响,避免为了小小的折扣而牺牲长远的财务健康。
另辟蹊径地考虑,6000元额度券也可以作为一种“强制储蓄”工具。可以将它视为一笔零风险的短期理财产品,例如将该笔额度用于购买一些长期价值的商品或服务,并在之后的某个时间点出售或者消费掉,获取增值收益。 例如,艺术品、收藏品等资产,当然需要具备一定的鉴赏能力和市场分析能力。 另一种思路是将它用于提升自身技能的学习课程,比如参加在线培训班或购买相关书籍,从而增加未来的收入潜力。 这类投资回报周期较长,但长期来看能够为个人带来可观的收益,远超单纯的消费降价带来的好处。
再深入挖掘其用途,6000元额度券或许能用于解决一些小额分期需求的场景。如果恰好有购买家电、家具等大件商品的需求,而又
最后,需要强调的是,花呗额度券的最终用途,取决于个人的具体需求和财务状况。没有一种“万能”的使用方法。切勿盲目跟风或者被促销信息所迷惑,始终坚持理性消费的原则。将额度券视为一种资源,而非负担,通过巧妙地运用,可以为生活带来更多可能性,并提升整体经济效益。 在享受优惠带来的便利的同时,也要时刻警惕过度消费的风险,确保花呗额度券真正成为助力财务健康的好帮手,而非增加未来还款压力的“甜蜜陷阱”。
相关文章
秒花借真的不用还吗?
近期,网络上流传着一种说法,即“秒花借”是一种不需要归还的借款形式。这背后反映出了人们对金融产品和借贷机制的误解。实际上,无论是“秒花借”还是任何正规的借贷产品,其运作原理都是基于资金的出借和归还。借...
分期付款能中途取消吗?
# 理## 琪取**关于"取消"取消"的思考:价值与选择的本质与判断力的艺术** 取消的本质,是一种主动放弃,而非被动的决策,是选择。它不是简单的说不,是拒绝,而是选择不选择不选。主动取消有成本,...
携程“拿去花”关闭指南
携程的拿去花功能本质上是通过积分体系与消费场景的耦合,将用户行为数据转化为平台流量转化率的工具。该功能通过算法模型持续追踪用户的消费偏好,将积分作为触发消费决策的杠杆,其关闭路径本质上是对用户行为数据...
分期乐人工客服几点上班
分期乐平台作为金融服务行业的重要参与者,其电话人工客服时间安排往往直接影响到客户体验和运营效率。近年来,随着互联网金融业务的快速发展,分期乐平台在提供个性化金融服务时,更依赖高效的人工客服支持。 #...
京东白条提现扣款机制详解
京东白条提现,对于依赖它便捷支付体验的消费者来说,理解其扣款机制至关重要。平台扣款并非简单的“手续费”,它实际上是京东白条服务运营的核心成本构成,并且受到多种因素影响。首先,需要明确的是,平台扣款主要...
微信分付套出来操作指南
微信分付套出来,本质上是一种利用微信支付的巧妙资金运作方式,它并非简单的“套路”,而是在理解其底层机制和风险控制的前提下,实现特定金融目的的技术手段。简单来说,它利用微信支付的“资金隔离”功能,将交易...