京东白条能否走向便利店?线上线下支付碰撞
京东白条作为京东集团推出的信用消费产品,在便捷的线上购物环境中表现抢眼,但其能否无缝对接到线下实体便利店这一问题,背后涉及的是支付技术与商业模式深度融合的复杂性。从金融本质上看,白条依托于用户信用评估体系,而便利店属于高频小额交易场景,二者在风控要求和结算机制上存在显著差异。
首先需要厘清的是消费闭环概念。京东白条设计初衷是针对线上订单的分期付款功能,其支付指令完全嵌入电商平台系统中。而便利店作为独立零售终端,在POS机部署时往往缺乏与京东系信用体系对接的技术接口,这构成了基础性障碍。即使消费者使用京东账号在便利店购买商品,实际资金流也需经过银行清算通道而非白条特有的信用账户。
从运营策略分析,京东对线下场景采取的是谨慎渗透态度。2019年全面布局前置仓模式时,曾尝试将自提柜与APP支付绑定,但这种半线上化改造仍保持原有结算体系独立运行。便利店的碎片化经营特性(如夜间收银限制、库存周转压力)使得其难以承担白条业务所需的信用风险分摊功能。
值得注意的是2021年京东物流推出"京鲜送"服务,在配送费支付环节嵌入了白条分期选项,这说明技术整合可以突破物理场景限制。可见未来发展方向可能是构建统一的线下消费结算平台,届时白条有望覆盖便利店等全渠道零售终端,但目前仍受限于商业模式的渐进式演进。
最终解决方案可能需要平衡多方诉求:既要保障便利店经营者的资金安全,又要简化消费者支付流程。当前阶段,京东选择通过会员体系(如Plus会员专享价)和第三方支付机构合作的方式,既保持了业务弹性又规避了系统风险。这种克制反而体现了金融科技落地的审慎智慧
相关文章
美团月付“套现”:风险与法律
在当今社会,越来越多的人开始关注各种消费金融产品,美团月付便是其中之一。美团月付是美团推出的一款信用支付产品,用户可以通过美团平台享受先消费后付款的便利。然而,一些用户对于如何通过美团月付进行所谓的“...
得物月付:用户行为与平台策略的深度解析
得物月付的底层逻辑建立在用户行为数据与信用评估体系的深度耦合上。平台通过高频交易记录、浏览轨迹和支付习惯构建动态信用模型,将分期额度与用户生命周期价值挂钩。这种机制既解决了潮玩消费的即时支付痛点,又通...
羊小咩:一个年轻人的借贷选择
羊小咩是一家新兴的网络借贷平台,其名称充满童趣,但业务内容严肃。从金融视角来看,它属于互联网消费金融领域的一员。与传统银行贷款相比,羊小咩提供的服务更加灵活便捷,主要面向年轻用户群体,提供诸如信用借款...
羊小咩的品牌故事如何讲好?
羊小咩,这个名字似乎带着一份可爱的童趣,让人不禁联想到那些在阳光下快乐跳跃的小羊羔。然而,如果要真正探讨“羊小咩怎么提”这个话题,我们不妨换个角度思考,从品牌的营销策略、文化背景和个人故事三个方面进行...
花呗“套现”引禁用,别再冒险
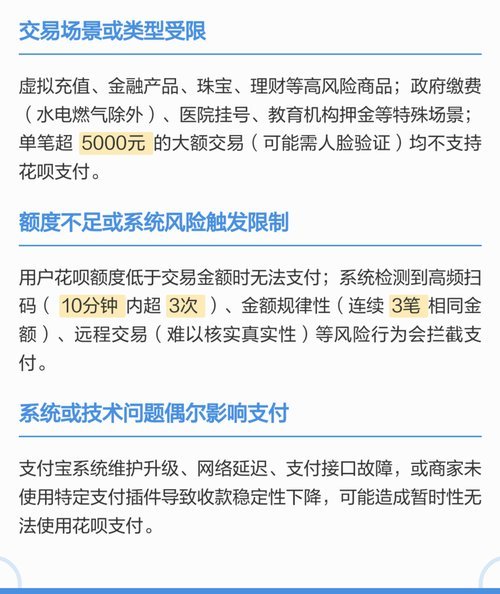
“套花呗”风潮的背后,潜藏着对金融安全的隐患。许多人抱持侥幸心理,试图通过“套花呗”的方式获得额外的消费信用额度,然而这种行为却有可能导致无法使用花呗付款。究其原因,在于“套花呗”本质上是一种违规操作...
全球信任危机下的黄金价格密码
黄金现货价格的波动轨迹绝非单一宏观数据的简单反映,它更深刻地映射着全球货币体系的信任基础和地缘政治风险的累积程度。当系统性不确定性升高,法币信用受到质疑,黄金作为一种非主权、稀缺的实物资产,其避险溢价...