羊小咩便荔卡额度回收技巧
羊小咩便荔卡的额度回收机制本质上是平台对信用资源动态调配的体现。这一过程并非简单的数值削减,而是基于用户行为数据、资金流动轨迹及风险评估模型的综合判断。平台通过算法实时监测持卡人的消费频率、还款记录、账户活跃度等指标,当系统检测到潜在风险信号时,会启动额度冻结或回收程序。这种机制既保障了资金安全,也倒逼用户形成良性消费习惯。值得注意的是,额度回收并非一刀切,不同用户群体可能面临差异化的处理规则,例如高频小额消费用户与低频大额用户将触发不同评估阈值。
从技术架构层面看,额度回收涉及多维度数据交叉验证。平台不仅依赖内部交易数据,还会接入第三方征信系统、公共信用数据库甚至社交行为分析模块。这种多源数据融合使得额度调整更具前瞻性,但同时也可能引发误判。例如,用户临时性资金周转困难可能被误读为长期信用风险,导致额度被过早回收。这种技术局限性要求平台在算法设计中引入人工复核机制,通过设置申诉通道和人工审核流程,为用户提供纠偏机会。
用户操作层面的细节往往被忽视,但直接影响额度回收结果。例如,便荔卡绑定的银行卡若频繁出现异常交易记录,可能触发风控系统自动降额;反之,持续使用额度进行合规消费并按时还款,反而可能获得额度上浮。平台通过行为经济学原理设计激励机制,如设置"信用积分"体系,将额度回收与用户行为直接挂钩。这种设计既提升了用户参与度,也使额度管理从被动接受转向主动经营。
平台在额度回收策略上需要平衡多重目标。过度回收可能损害用户体验,导致用户流失;回收不足则会增加坏账风险。因此,羊小咩便荔卡采用分层管理策略,对不同信用等级用户设置差异化的回收阈值。同时,平台通过大数据预测模型预判用户资金需求,在用户出现短期流动性风险时,优先提供临时额度调整而非直接回收。这种柔性管理方式既控制了风险,又维护了用户关系,体现了金融科技在风控与服务间的微妙平衡。
相关文章
花呗套现手续费多少?风险需知
随着电子商务的迅速发展,花呗作为阿里巴巴旗下蚂蚁集团推出的一款信用消费产品,已经成为众多消费者日常购物和支付的重要工具。然而,部分用户出于各种原因,可能会尝试通过套现的方式获取现金,但这种行为不仅违背...
羊小咩备用金提现功能缺失背后的流动性困境
流动性悖论的根源:从用户困境到系统架构的审视 “备用金无法提现”的问题,表面上看是一个简单的用户界面缺失或功能故障,但从资金流转和系统架构的角度审视,它指向的是一个深刻的流动性悖论。用户投入的资金虽...
征信系统中的资金操作风险
在当今快速发展的金融市场中,“拿去花取现上征信”这一行为引发了广泛讨论。这一表述通常指投资者利用股市或其他金融工具获得收益后,将资金转移至征信账户,以此规避部分风险。然而,这一做法本身存在多重值得深入...
如何在鹿优选查看你的额度信息
鹿优选的额度申请,与其说是简单的“申请”,不如说是一场基于信用评估与风险控制的综合考量。理解其背后的逻辑,才能更有效率地提升额度,也避免因对流程不了解而造成的遗憾。鹿优选的核心理念在于“信用为本”,因...
花呗套现:真假难辨的陷阱
近年来,随着移动支付的普及和消费金融的发展,“花呗”这一产品逐渐走进了大众的生活。近期,在社交媒体上频繁出现一种说法:“通过特定方式套现花呗额度可以获得现金奖励”。然而,这种看似诱人的机会背后隐藏着诸...
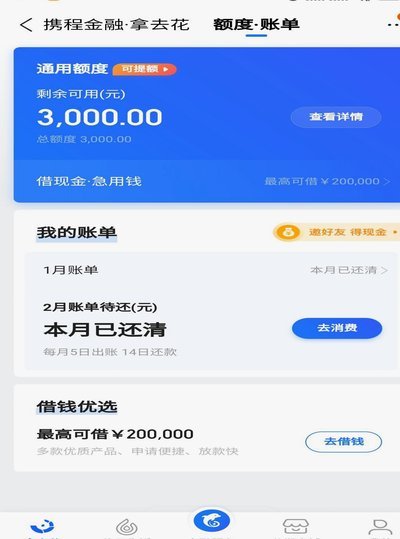
携程拿去花取消指南
携程的“拿去花”功能,本质上是一种基于用户信用的积分奖励机制,其设计初衷是为了鼓励用户在平台上的高频消费和良好行为记录。开通这一功能时,用户需通过携程的信用评估体系,这一体系不仅考量用户的过往消费记录...