携程拿去花如何查看消费记录?
随着消费金融与旅游生态的深度耦合,“嵌入式金融”已悄然改变了我们的出行决策逻辑。携程推出的“拿去花”功能,本质上是在提供一种即时性的流动性支持,让用户能够利用信用额度来填补旅行计划与即时支付之间的资金缺口。然而,这种无缝化的支付体验往往伴随着“支付脱敏”的心理风险,使消费者在享受便捷的同时,容易忽视账单背后真实的债务累积。因此,理解这种信用工具的运作逻辑,并建立起严密的账单监控意识,是每一个用户在享受金融便利之余必须具备的财务素养。
解决“携程拿去花怎么查消费记录”这一需求,核心在于理清App内的功能层级。用户首先需要进入携程App的“我的”页面,在个人资产或钱包相关的功能入口中,寻找与“拿去花”或信用支付相关的特定模块。进入该功能主页后,重点在于寻找“账单详情”或“交易记录”这一关键入口。由于金融信息的结构化特征,用户不应仅仅停留在查看当月余额,更需要学会利用时间筛选功能,通过月度甚至季度维度的回溯,去分析自身信用支出的波动规律,从而实现对资金流向的精确掌控。
深入查看记录不仅是为了核对金额,更在于对账单结构的深度审计。一份高质量的账单审计应当涵盖本金支出、利息分摊、以及还款日期等核心维度。如果在使用过程中发现账单明细与预期不符,或者出现了未授权的扣款痕迹,这些历史记录便是最直接的追溯凭证。此外,考虑到金融数据同步可能存在瞬时延迟,用户在查询记录时,应当养成对比“已还款”与“待还款”状态的习惯,通过交叉验证来识别是否存在计息误差或服务费用的误扣,从而确保每一笔信用支出都处于透明、可控的状态。
这种对消费足迹的复盘,本质上是对个人财务健康进行的一次主动压力测试。通过定期审计“拿去花”的消费记录,用户可以将碎片化的信用支出转化为结构化的财务数据,进而识别出是否存在非理性的过度消费或潜在的债务陷阱。在移动支付高度便捷化的今天,这种主动的监控机制能够帮助我们建立起一道防御性的财务屏障。与其在债务规模触及红线时才被迫应对,不如将账单审计常态化,通过对历史轨迹的深度研判,在利用金融工具优化旅行体验的同时,守住个人财务系统的长期稳健与信用安全。
相关文章
美团月付“套现”:风险与法律
在当今社会,越来越多的人开始关注各种消费金融产品,美团月付便是其中之一。美团月付是美团推出的一款信用支付产品,用户可以通过美团平台享受先消费后付款的便利。然而,一些用户对于如何通过美团月付进行所谓的“...
白条取现按天计息,隐藏成本你知吗?
白条取现的计息规则通常以日利率为基础进行计算,但具体执行方式取决于平台的条款设计。多数平台采用“按日计息”的模式,即用户取现后,从资金到账的次日起开始计算利息,每日利息按年化利率除以365得出。这种计...
分付秒到账,代价远超想象
“分付取现秒到”这一说法的背后,本质上并非腾讯官方提供的金融服务,而是一种利用信用额度进行“变现”的灰色路径。用户面临的诉求往往是流动性短缺, 实现这一过程的操作链路,通常依赖于一种高度闭环的“虚...
花呗“套现”引禁用,别再冒险
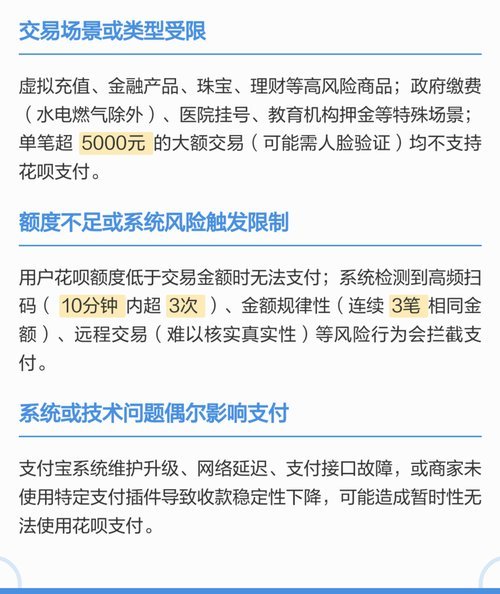
“套花呗”风潮的背后,潜藏着对金融安全的隐患。许多人抱持侥幸心理,试图通过“套花呗”的方式获得额外的消费信用额度,然而这种行为却有可能导致无法使用花呗付款。究其原因,在于“套花呗”本质上是一种违规操作...
蓝鲸花呗是否正规?权威解析
拆解“蓝鲸花呗”这一名称,首先需剥离营销外衣直视金融业务的底层逻辑。持牌消费金融机构绝不会随意借用头部互联网信贷产品的品牌资产,国家金融监督管理总局对网络小贷与助贷业务有严格的命名与资质备案要求。市面...
美团月付“薅羊毛”的真相:哪些优惠策略值得了解?
近日,有关“美团月付”的讨论在网络上甚嚣尘上,一些用户声称发现了所谓的“口子”,即利用某些规则或漏洞来获取更多优惠。这种现象背后,既反映了平台在设计产品时可能存在疏漏,也展现了部分用户的精明。然而,探...