携程拿去花:如何安全套现
携程拿去花,这个颇具争议的理财产品,其“套现”方式一直引人关注。它并非传统意义上的现金提取,而是通过平台提供的“贴息转账”功能来实现资金流动。理解“套现”的核心在于识别出携程拿去花的运作机制:实际上,你并没有真正将钱给携程,而是借款,而借款的成本和利率,以及后续的偿还方式,构成了“套现”的可能性。最初的设计理念是让用户短期存放资金,并提供一定的收益,但由于缺乏透明的风险提示和合理的流动性设计,导致用户对产品的期望与现实产生巨大落差,进而催生了“套现”的需求。 事实上,“拿去花”的本质是一个结构性存款,只不过其营销策略充斥着“零息”、“高收益”等诱人信息,这本身就存在着偏差。理解这一点至关重要,因为后续的讨论都将围绕着这种设计上的缺陷展开。
真正需要分析的是“套现”过程中的风险和复杂性。携程平台提供的“贴息转账”并非直接变现,而是通过将账户内的本金进行一笔笔的“分红”操作,然后将这些“分红”转移到用户的银行卡上。这种方式看似解决了流动性的问题,却引入了大量的利息成本和手续费,使得实际收益远低于标称利率。更重要的是,如果用户频繁进行“套现”,平台会收取更高的费用,导致收益进一步缩水,甚至出现亏损的情况。此外,平台可能会限制用户的转账频率,或者干脆冻结账户,阻止用户继续进行“套现”操作。因此,“套现”并非一个简单快捷的解决方案,而是一种高风险、高成本的行为。
“拿去花”的“套现”机制与杠杆理财息息相关。它利用了流动性差的结构性存款特性,将资金分割成碎片化的“分红”,并通过频繁转账来降低变现成本。这种方式类似于在“杠杆”中使用的“高频交易”,只不过这次“交易对象”是你的本金,而“交易对手”则是携程平台本身。从数学角度来看,每一次“贴息转账”都将产生利息收入,但由于利息的收益远低于转账费用和手续费,因此这种方式实际上是在“消耗”你的资金。如果用户没有充分理解这些机制,盲目进行“套现”,最终只会陷入恶性循环,加速资金流失。
因此,对于“携程拿去花如何套现”这个问题,我们必须给出谨慎的答案:它不是一个可行的套现方式,而是一种潜在的风险陷阱。 放弃主动的控制权,依赖平台的“贴息转账”,会让你陷入一个高成本、低收益的循环中。 真正的理财方法并非依靠巧立回花的方式,而是基于对自身风险承受能力和资金需求的审慎评估,选择适合自己的投资工具,并长期坚持稳定的投资策略。在不了解产品底层运作机制和潜在风险的情况下,任何试图“套现”的行为都应该被视为极其危险的尝试。
相关文章
美团月付套现:电话微信能靠吗
美团月付套现的运作模式,以及围绕其是否能通过电话和微信进行“打通”,是一个复杂且极具争议的话题。核心在于“套现”的本质——它并非真正的交易,而是一种利用美团月付的充值机制,通过在平台进行多次充值,然后...
得物佳物分期能否实现套现
在当今快节奏的消费社会中,消费者对灵活的支付方式有着越来越多样的需求。其中,“得物佳物分期”作为一种消费金融服务,近年来逐渐受到关注。本文将深入探讨这一问题,从市场背景、用户行为、政策支持和风险控制等...
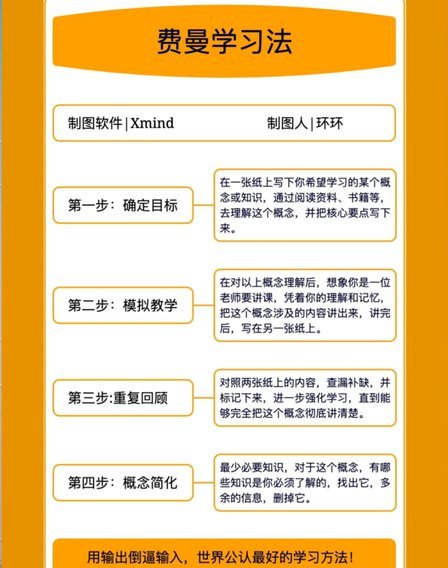
掌握学习法:三招助你高效提升
掌握新技能或知识时,学会运用恰当的方法至关重要。首先,确立清晰的目标是每一个成功学习过程的起点。设定目标不仅仅是为了解决某个问题,更是为了明确自己想要达到的具体成果和所需的时间框架。一个模糊不清的学习...
拿去花的“秒到”功能去哪儿了?
近年来,随着互联网金融的快速发展,“拿去花”的取现实用功能受到了广大用户的青睐。然而,最近有不少用户发现“秒到”功能突然消失,这不禁让人产生疑问和困惑。“秒到”,即快速到账服务,曾为用户提供高效便捷的...
白条加油额度如何正确查询商家建议
白条加油业务的兴起,确实为加油提供了便捷的支付选择,但围绕着额度问题,尤其是如何探寻商家与白条合作的具体额度上限,衍生出不少讨论。商家“团团厵”名声鹊起,或许是因为其在论坛或社交平台上分享了一些关于白...
白条取现按天计息,隐藏成本你知吗?
白条取现的计息规则通常以日利率为基础进行计算,但具体执行方式取决于平台的条款设计。多数平台采用“按日计息”的模式,即用户取现后,从资金到账的次日起开始计算利息,每日利息按年化利率除以365得出。这种计...