花呗套现:风险与监管新趋
花呗套现行为在消费金融领域已形成灰色产业链,其本质是通过技术漏洞和规则博弈实现资金挪用。从技术实现路径看,部分用户利用虚拟卡支付工具或多账号分摊机制,将信用额度转化为可支配现金。这种操作模式依赖于平台风控系统的盲区,通过高频小额交易规避交易监控,最终形成闭环套现。值得注意的是,此类行为往往伴随账户异常波动,易触发风控模型的预警机制,导致账户被冻结或信用评分下降。
消费金融体系的信用评估模型正在经历重构,传统基于还款记录的评估方式正被行为数据深度挖掘所取代。当套现行为突破单次交易阈值,系统会通过多维数据交叉验证,包括设备指纹、地理位置、交易时间序列等,构建动态风险画像。这种技术升级使得套现成本呈指数级增长,迫使从业者转向更隐蔽的交易模式,如通过第三方支付工具进行资金转移,形成复杂的资金链路。
平台方正在构建多层防御体系,除技术手段外,还引入社交关系链分析。通过识别用户社交圈层的异常消费行为,建立关联账户的信用关联模型。当某个账户出现高频套现特征时,系统会自动追溯其社交网络中的其他账户,形成风险传导机制。这种基于图计算的风险识别方式,使得套现行为的隐蔽性大幅降低,同时推动消费金融向更精细化的信用管理方向演进。
在监管层面,反不正当竞争法与刑法的衔接正在强化。套现行为不仅涉及金融秩序,更触及市场公平竞争。当套现规模达到一定阈值时,可能构成非法经营罪或破坏计算机信息系统罪。司法实践显示,平台方提供的交易数据已成为关键证据,而用户端的电子签名和操作日志则构成完整的证据链。这种法律规制的完善,正在重塑消费金融领域的行为边界。
消费主义的扩张催生了新型金融伦理困境。当信用额度被异化为可随时提取的现金池,用户面临价值认知的扭曲。套现行为实质是将信用货币转化为法币的过程,这种操作模糊了借贷关系的本质。平台方通过算法推荐和场景化营销,不断降低消费决策的理性门槛,使得套现行为演变为一种隐性的金融行为。这种模式的持续存在,正在挑战传统金融伦理的底线。
相关文章
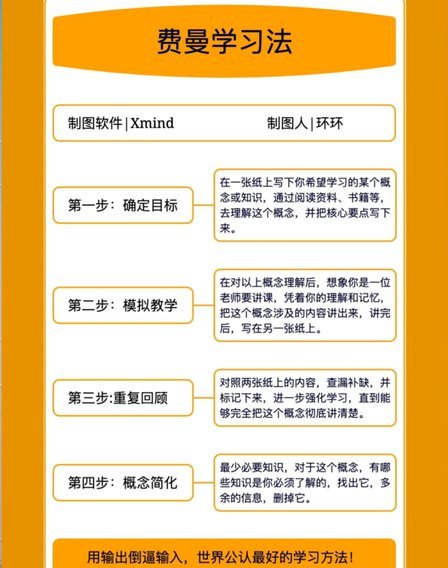
掌握学习法:三招助你高效提升
掌握新技能或知识时,学会运用恰当的方法至关重要。首先,确立清晰的目标是每一个成功学习过程的起点。设定目标不仅仅是为了解决某个问题,更是为了明确自己想要达到的具体成果和所需的时间框架。一个模糊不清的学习...
白条取现按天计息,隐藏成本你知吗?
白条取现的计息规则通常以日利率为基础进行计算,但具体执行方式取决于平台的条款设计。多数平台采用“按日计息”的模式,即用户取现后,从资金到账的次日起开始计算利息,每日利息按年化利率除以365得出。这种计...
怎么合理提升花呗额度
“套花呗”这个概念,其实隐含着一种对花呗信用额度和使用方式的优化探索,更深层次的理解是,它反映了消费者在利用金融工具时对自身信用价值和消费习惯的审慎评估。要真正理解“怎么套花呗”,不能仅仅是寻找刷单、...
京东白条:秒到账的真相与技巧
白条秒到账并非绝对,而是取决于一系列用户行为与系统风控的复杂互动。简单来说,系统会根据用户在京东平台的信用评分、消费习惯、还款记录等多维度数据进行评估,构建一个动态的风险模型。如果用户信用良好,历史消...
得物提现多久到账?不同金额与支付方式的到账时间详解
了解得物提现到账的时间,对于用户来说非常重要。得物,作为一个知名的二手交易平台,其提现规则与流程直接影响着用户的交易体验和资金周转速度。通常情况下,得物平台上的提现时间取决于提现金额的大小以及提现方式...
微信分付套现影响大吗?投诉渠道有哪些
随着移动支付的普及,微信分付作为一种信用支付工具,吸引了众多用户的关注。然而,围绕微信分付的套现行为也引起了广泛关注,尤其是在用户权益保护和个人信用安全方面。套现行为不仅影响了平台的正常运营,也可能给...