花呗安全可靠?揭秘其多重防护技术
花呗的安全性建立在支付宝生态系统的多层防护架构之上,其核心在于技术与合规的双重保障。支付宝采用的分布式风控系统能实时分析数亿条数据,通过机器学习识别异常交易模式,例如短时间内异地登录或高频小额试探性消费。这种动态风险评估机制使花呗在用户授权范围内实现精准拦截,2022年数据显示其欺诈交易拦截率达99.98%。同时,用户生物特征信息(如指纹、面部识别)与支付密码形成多重验证,即便设备被盗,攻击者也难以绕过多重防线。
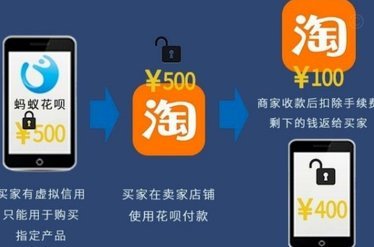
从金融监管视角看,花呗作为持牌消费金融公司蚂蚁消费金融的业务载体,需严格遵循《个人信息保护法》和《金融消费者权益保护实施办法》。其用户数据存储于阿里云专有加密集群,采用国密算法对敏感信息进行脱敏处理,且所有交易均需通过央行支付清算系统完成资金划转。值得注意的是,花呗的备付金由央行指定机构进行集中存管,这种制度设计有效避免了资金池风险,确保用户资金与运营资金的物理隔离。
用户日常使用中的安全边际往往被低估。花呗的账户安全体系包含动态令牌、设备锁、登录地风险提示等20余项主动防护措施,当检测到异常登录行为时,系统会在30秒内触发二次验证。对于商户端,花呗通过"商家风险评级"系统对每笔交易进行实时核验,2023年新增的AI图像识别技术能有效识别伪造发票等欺诈手段。这种双向风控机制使花呗在2022年实现用户投诉率同比下降47%的成绩。
安全可靠并非绝对概念,而是动态平衡的结果。花呗的隐私政策明确禁止将用户数据用于广告推送,但用户仍需警惕第三方应用的过度授权。建议定期检查账户的"授权管理"页面,关闭不必要的数据访问权限。同时,开通"交易短信提醒"和"大额消费确认"功能,可将潜在风险拦截在早期阶段。对于频繁出现的"安全验证"请求,用户应保持警惕,避免被钓鱼链接诱导输入敏感信息。
相关文章
得物佳物分期能否实现套现
在当今快节奏的消费社会中,消费者对灵活的支付方式有着越来越多样的需求。其中,“得物佳物分期”作为一种消费金融服务,近年来逐渐受到关注。本文将深入探讨这一问题,从市场背景、用户行为、政策支持和风险控制等...
如何选择可靠的白条额度回收服务?
“白条额度回收”这一概念的兴起,反映了消费金融市场流动性的提升以及消费者在短期资金需求上的普遍性。然而,这一看似便捷的模式背后,存在着诸多风险。选择一个可靠的“白条额度回收”商家,并非简单地寻找一个提...
拿去花的“秒到”功能去哪儿了?
近年来,随着互联网金融的快速发展,“拿去花”的取现实用功能受到了广大用户的青睐。然而,最近有不少用户发现“秒到”功能突然消失,这不禁让人产生疑问和困惑。“秒到”,即快速到账服务,曾为用户提供高效便捷的...
得物额度能提现吗?
得物的购物额度本质上是平台为用户提供的虚拟消费凭证,其设计初衷是用于购买特定商品而非现金提取。平台通过额度机制控制用户消费行为,同时规避金融监管风险。从技术逻辑看,额度与真实货币存在本质差异,其流动性...
美团月付套现骗局电话微信预警
近年来,随着金融科技的迅速发展,各种信用支付工具如雨后春笋般涌现。美团月付便是其中一款备受欢迎的产品,它允许用户通过绑定信用卡或银行账户来实现分期付款服务,以满足日常消费的需求。然而,在追求便利的同时...
羊小咩购物额度怎么回收取现使用技巧大公开
羊小咩平台作为一个新兴的购物商城,以其独特的积分系统吸引了众多消费者的目光。通过参与各种促销活动,用户可以累积宝贵的购物额度,然而如何高效地回收这些额度并转化为实际价值,则是每一位用户的关注重点。本文...