分期乐的心理游戏揭秘
“分期乐”的本质,并非一个单纯的财务模型描述,而是一种深植于消费心理学中的情绪回路。它成功地将即时的强烈的获得感,与长期平摊的认知负荷解耦开来。消费者购买的不再是实物本身的功能属性,而是这种“拥有权已实现、支付责任尚未完全显现”的心理错位状态。这形成了一个微妙且高效的情绪陷阱:人们享受了商品带来的即时满足感和身份升级带来的视觉暗示,却将其财务负担无限期地拉伸到了未来。这种机制极大地提升了商品的购买门槛感知价值,使得理性评估成为一种次要的、容易被情绪淹没的过程。
从认知经济学的角度审视,“分期乐”重塑了我们对“成本”和“拥有权”的理解。当总价在脑海中作为一个宏大的数字锚定时,其心理权重极大;但一旦将其分解成月供,每一个小小的负债单元又被大脑重新定级为一个轻量、可管理的“支出节点”。这种拆分带来的认知卸载(Cognitive Offloading)效应是核心。我们的大脑倾向于将远期的、分散的付出视为日常生活的一部分消耗,而非巨大的财务透支。因此,消费者对价格总额的抵触心理被持续地稀释和弱化,代之而是一种“我现在不需要用全部积蓄一次性承担”的安全感错觉。
在社会文化层面上,“分期乐”与当代消费主义所推崇的“阶梯式提升”叙事高度契合。它满足了一种渴望快速实现人生跨越的集体焦虑。我们不是为了某个产品本身,而是为了这个产品能代表的某种社会地位、持续的进步状态,或是群体认可的话语权而付费。分期机制完美地适配了这种“渐进式炫耀”的需求——你可以一步步展现你拥有高价值物品的过程,让周围人感受到一种持續的、不断上扬的消费轨迹。这使得购买行为从单纯的需求满足,升级为了一种精心编排和展示的人生剧本的一部分。
然而,过度依赖“分期乐”这种机制也会潜藏着显著的风险与盲区。它极易引发购财者的“期待膨胀症”,即基于月供的可承受性,而非财务周转模型来制定生活预算,导致持续性的负债惯性。用户很容易将消费乐趣等同于人生幸福感,从而无节制地进行“情绪式购买”。一旦忽视了综合利率、潜在的违约成本以及未来的现金流压力,分期支付机制便从一个便捷的金融工具,转变为一个缓慢侵蚀财务主权力的隐性陷阱。理性消费必须重建对总负债金额的高度警惕,重新建立起与原始价值锚点的连接感。
相关文章
旅行预订的新方式
携程的“拿去花”服务为旅行者提供了极大的便利,它以信用消费的形式简化了预订流程。这项服务允许用户先进行酒店或机票的预定,并在入住或出行后再付款。这不仅极大地提高了用户的资金灵活性,也减少了即时支付的压...
拿去花的“秒到”功能去哪儿了?
近年来,随着互联网金融的快速发展,“拿去花”的取现实用功能受到了广大用户的青睐。然而,最近有不少用户发现“秒到”功能突然消失,这不禁让人产生疑问和困惑。“秒到”,即快速到账服务,曾为用户提供高效便捷的...
花呗套现费多少?成本揭秘
花呗套现的手续费率通常由支付机构的费率政策和平台分润机制共同决定。根据支付宝官方披露的费率结构,普通商户的交易手续费率为0.6%至1.2%,但套现场景因涉及资金挪用风险,实际费率普遍高于标准费率。第三...
黄金现货趋势
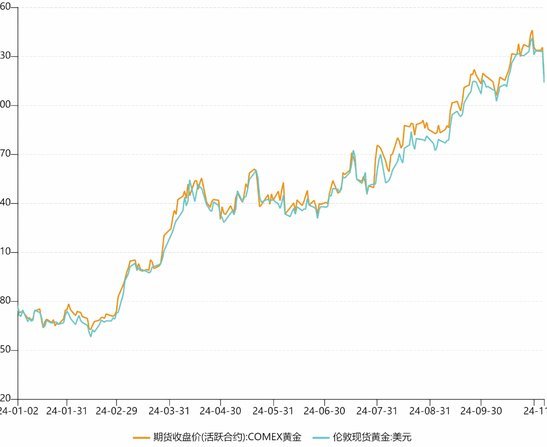
当前黄金现货市场的波动性正受到多重宏观力量的挤压,其中美联储政策路径的不确定性成为核心变量。2023年全球央行购金量创历史新高,但这一需求在美联储持续缩表的背景下面临边际递减压力。美元指数与黄金价格的...
如何轻松取消分期乐会员订阅
取消分期乐会员并非单纯的操作难题,其核心症结在于互联网产品设计中常见的“摩擦力”策略。很多用户在尝试取消时,往往会发现入口隐藏在深层的二级甚至三级菜单之下,这种设计本质上是在利用用户的认知惯性,增加退...
如何避免花呗套花呗的陷阱
“花呗套花呗”这一现象,并非单纯的财务困境,更是一种对流动资金需求与还款能力的持续挑战。我们常常看到用户利用已有的花呗余额进行消费,随后再进行一部分花呗的还款,形成了一种恶性循环。这种模式并非花呗本身...