扫码收款的正确姿势
很多初创店主在面对收款需求时,往往会陷入一种“便捷陷阱”:习惯性地直接拿出个人微信或支付宝的收款码。这种操作在技术层面极其简单,只需将个人收款码打印或展示在柜台即可,但从经营逻辑来看,这其实是在模糊个人资金与经营资金的界限。随着交易频次的上升,这种做法正面临着支付平台风控系统的严厉审查。当个人账户的流水特征表现出明显的“高频、大额、商户化”特征时,系统会自动触发异常预警,轻则导致支付功能受限,重则面临封号风险,这种隐形成本远超支付便利带来的短期红利。
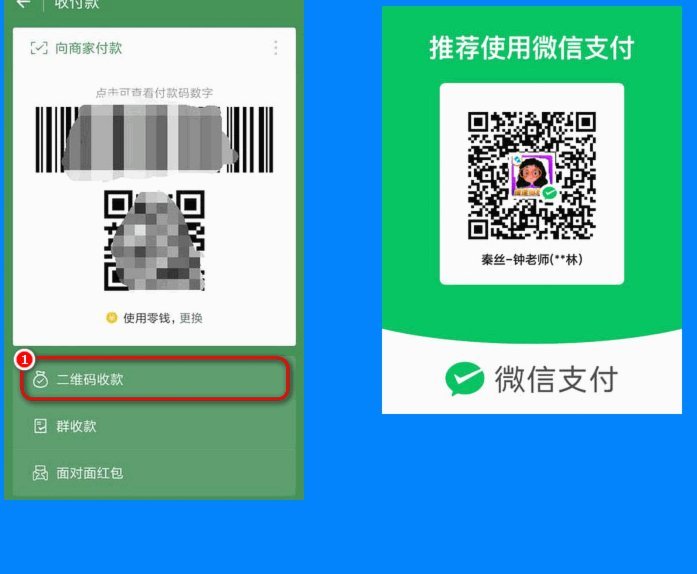
真正具备基本经营意识的商户,在操作个人码收款时,应当学会区分“静态码”与“动态码”的使用场景。对于低频的、非标的交易,使用固定的静态码确实能够降低操作复杂度;但在面对需要明确金额、避免用户手动输入错误金额的场景时,通过支付软件内置的“收款金额”功能生成的动态码才是更专业的做法。这种操作不仅提升了结账效率,更重要的是通过在支付链路中植入预设金额,减少了因金额误差导致的财务对账难题。然而,这种模式依然停留在“个人转账”的逻辑层面,缺乏商业化结算的闭环支持,难以承载规模化的经营需求。
当经营规模跨过某个临界点,真正的“操作”应当从使用个人收款码转向申请聚合支付服务。这不再仅仅是简单的扫码,而是一套涉及身份认证(KYC)、商户入驻及资金清算的系统化工程。商户需要选择合规的第三方支付服务商,通过提交营业执照、法人身份证及经营场所证明,申请接入统一的商户收款码。这种聚合支付模式可以实现微信、支付宝等多渠道的统一收款,并支持自动化的每日结算。此时,操作的核心已从“如何让用户扫我”转变为“如何让资金合规地流向我的对公或关联经营账户”,实现资金流与业务流的合一。
从深度经营的角度看,收款操作的本质是构建财务数据的可追溯性。无论是使用个人码还是商户码,核心痛点都在于如何处理“账实相符”的问题。如果仅仅满足于“钱到账了”,而没有配套的数字化对账流程,那么随着交易量的爆发,人工核对每一笔收款记录将变成一场管理灾难。专业的商户应该利用支付平台的账单导出、API接口对接或小程序插件功能,将收款信息与库存、订单系统进行实时联动。这种从“单纯收钱”到“数据经营”的思维转型,才是解决收款操作难题、实现商业可持续发展的终极答案。
相关文章
分期乐额度如何顺利提现?
关于“分期乐的额度怎么提现”,这个问题背后其实蕴含着对平台业务模式的理解和具体操作流程的关注。首先,我们需要明确分期乐是一个消费金融平台,用户通过此平台可以购买商品或服务,并享受分期付款的服务。...
如何提升分期乐购物额度
分期乐够物额度的本质,是一场信用与风险的博弈。许多人渴望“套出”更高的信用额度,却忽略了平台风控系统的精密性。实际上,额度并非随意可“套”的数字,而是基于用户信用画像、还款能力、消费行为等多维度评估的...
如何避免花呗套花呗的陷阱
“花呗套花呗”这一现象,并非单纯的财务困境,更是一种对流动资金需求与还款能力的持续挑战。我们常常看到用户利用已有的花呗余额进行消费,随后再进行一部分花呗的还款,形成了一种恶性循环。这种模式并非花呗本身...
微信分付套现影响大吗?投诉渠道有哪些
随着移动支付的普及,微信分付作为一种信用支付工具,吸引了众多用户的关注。然而,围绕微信分付的套现行为也引起了广泛关注,尤其是在用户权益保护和个人信用安全方面。套现行为不仅影响了平台的正常运营,也可能给...
羊小咩卡提现全攻略
随着互联网金融的快速发展,各种虚拟货币和支付工具层出不穷,“羊小咩便荔卡”便是众多产品中的一员。这款卡片为用户提供了便捷的在线支付解决方案,但随之而来的提现问题也备受关注。本文将深入探讨“羊小咩便荔卡...
携程“拿去花”:谁来买单?
“携程拿去花”现象,实则反映了互联网金融平台在风险控制、风控体系建设以及用户教育方面存在深层次的矛盾。最初,迅猛的P2P平台凭借杠杆效应,以极低的门槛吸引大量资金,并提供“收益”回报。用户基于对平台信...