分付支付:扫描哪种二维码更安全便捷
分付作为信用支付工具,其核心逻辑在于通过二维码实现交易闭环。用户需扫描商家生成的动态二维码完成支付,该二维码嵌入了交易金额、商户信息及信用校验参数。与静态二维码不同,动态二维码通过加密算法实时生成,确保每次交易的唯一性与安全性。这种设计既符合金融监管对支付数据可追溯的要求,也避免了二维码被恶意复制的风险。值得注意的是,分付的二维码支付需依赖后台风控系统实时校验用户信用额度,确保交易金额不超过预设的授信范围。
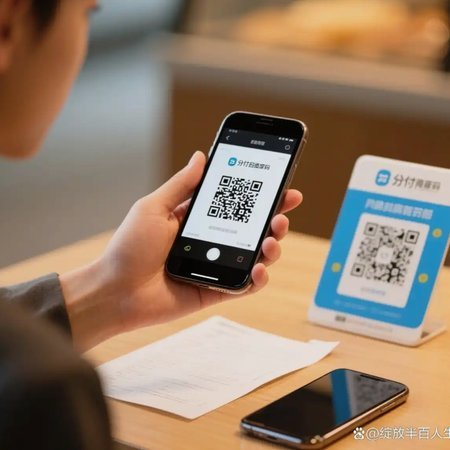
技术实现层面,分付二维码支付依赖于支付清算网络与商户系统的深度对接。商家端需接入聚合支付接口,将分付交易流纳入统一的清算通道。用户扫码时,系统会同步验证账户状态、信用额度及交易限额,这一过程需在毫秒级完成以保障支付体验。值得注意的是,部分场景下分付会与传统银行卡支付并行,此时二维码需包含双因子认证标识,防止跨平台资金混用引发的账务纠纷。这种技术架构既满足了多场景支付需求,也强化了资金流向的透明度。
用户行为模式直接影响分付二维码的使用效率。高频消费场景下,用户更倾向扫描固定商户的二维码,这种行为催生了二维码的"场景化绑定"趋势。部分平台通过机器学习分析用户消费轨迹,为不同商户生成定制化二维码,提升支付转化率。但需警惕的是,过度依赖特定二维码可能导致用户信用画像偏差,进而影响分付额度的动态评估。这种行为与风控系统的博弈,本质上是信用支付生态中用户画像精准度与数据安全性的平衡问题。
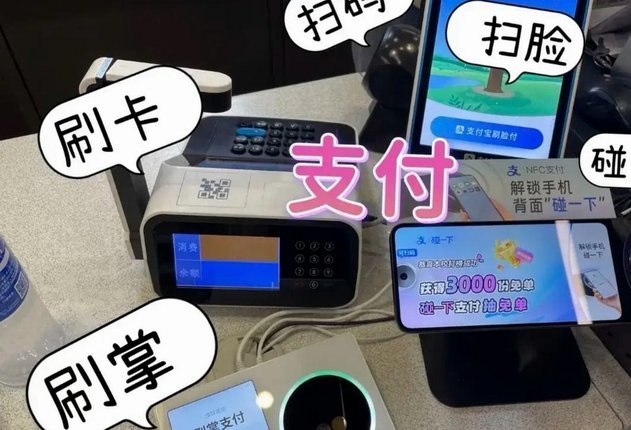
风险控制维度,分付二维码支付需构建多层防护机制。首先通过二维码签名验证防止篡改,其次借助生物识别技术强化支付授权,最后依托实时反欺诈系统拦截异常交易。值得注意的是,部分场景下分付会与物理支付设备联动,通过NFC或蓝牙技术实现二维码与终端的双向认证,这种混合支付模式在提升安全性的同时,也增加了用户操作的复杂度。如何在安全与便捷之间找到平衡点,是分付二维码支付持续优化的关键方向。
未来趋势显示,分付二维码将向场景化、智能化方向演进。通过结合AR技术,用户可扫描三维立体二维码获取消费建议;借助区块链技术,交易数据将实现不可篡改的分布式存证。这些创新不仅拓展了分付的使用边界,也重新定义了信用支付与实体场景的交互方式。但技术迭代的同时,如何确保用户隐私权与数据所有权的平衡,将成为分付生态可持续发展的核心命题。
相关文章
白条额度分配机制解析
白条的额度分配机制本质上是基于用户行为数据的动态建模。系统通过分析消费频率、还款稳定性、账户活跃度等维度,构建多维信用画像。当用户频繁在特定商户消费或出现异常还款记录时,系统会触发阈值调整。值得注意的...
携程旅游拿去花的正确打开方式
**深度价值重构:旅游预算的优化模型** 我们不能将“携程旅游拿去花”简单等同于购买机票或酒店,这暴露出将消费行为停留于交易层面思维的局限。高级的旅游预算配置,本质上是一次价值链的重构,目标是将单一...
分付套现秒回:技术与支付系统规避的双重探索
“分付套现秒回”这一现象,在当前数字金融环境下的兴起,并非单纯的非法活动,更体现了对现有金融体系痛点的反映,以及利用技术手段规避传统限制的探索。 核心在于利用多方参与,将资金分割成小额,通过多个账户、...
套白条安全秒到,系统速效控风险
套白条操作的核心在于风险控制与系统响应机制的协同优化。安全实现的关键在于构建多重验证体系,包括生物识别、设备指纹与行为轨迹分析的复合验证模型。当用户触发白条额度时,系统需在0.3秒内完成反欺诈引擎的实...
白条临时额度能提现吗?
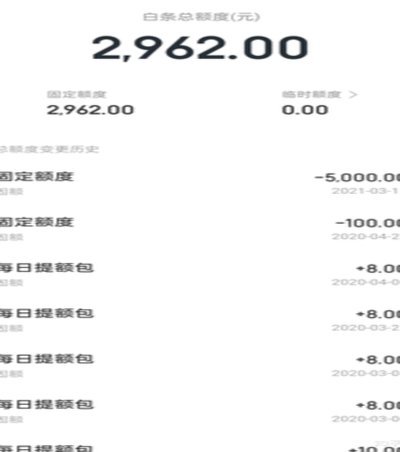
关于“白条临时额度可以提现吗”的问题,首先要明确的是,白条是蚂蚁金服推出的一种信用支付产品。用户使用白条支付时,可以选择分期还款或者延期付款,它并不等同于银行的信用卡或贷款服务。因此,在讨论白条是否能...
美团月付:套现新思路
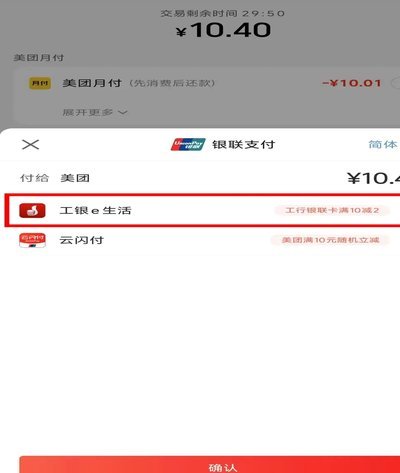
美团月付套现,目前在市场呈现出一种不争的事实——存在一定风险,且依赖于特定场景和操作技巧。单纯将“月付”理解为“纯粹的投资”,是极度误导的。月付本质上是美团为其用户提供的一种消费优惠,它与传统的套现方...