携程拿去花如何提现安全攻略
携程拿去花的现金提取逻辑基于其信用额度的流转机制。用户通过该服务产生的消费金额,实质上是将携程账户中的信用额度转化为可支配资金。当用户选择提现时,系统会将账户内的可提现余额按实时汇率转换为人民币,并通过绑定的银行卡完成资金划转。值得注意的是,该过程并非简单的现金提取,而是信用额度的货币化操作,其本质是将虚拟信用转化为现实资金流。平台会根据用户的信用评级动态调整提现比例,高信用用户可获得更高提现率,而新用户或低信用等级用户则可能面临提现额度压缩。
提现操作需经过多层风控校验,包括消费行为的真实性验证、资金流向的合规性审查以及账户活跃度评估。系统会通过大数据分析用户历史消费模式,判断提现请求是否符合正常消费逻辑。例如频繁大额提现可能触发风控机制,导致提现被临时冻结。同时,平台会对提现资金的使用场景进行监控,禁止将提现资金用于高风险投资或借贷行为,以防范信用风险的扩散。这种动态风控模型确保了资金流转的安全性,但也对用户操作提出了更高要求。
用户需关注提现额度的动态变化规律,携程拿去花的提现额度受多重因素影响。首先是账户信用评分,这与用户的历史还款记录、消费频率及账单履约率密切相关。其次是消费场景的合规性,平台对特定商户或服务类型的提现额度设有独立限制。此外,系统还会根据市场资金流动性调整提现上限,节假日或促销期间可能出现临时额度波动。用户可通过携程APP内的额度管理模块实时查看可用提现额度,但需注意该额度可能随使用频率和时间产生衰减效应。
优化提现效率需要建立科学的额度管理策略。建议用户优先在信用评分较高的时段进行提现操作,例如连续按时还款后的一周内,系统可能临时提升提现比例。同时,合理分配消费场景能有效提升额度利用率,例如将部分消费转化为可提现额度,再通过提现实现资金周转。但需警惕过度依赖提现功能可能导致的信用评分下滑,建议将提现比例控制在总消费额的30%以内,以维持账户的健康运营状态。
该服务的现金提取功能本质上是信用工具的货币化应用,其风险管控体系体现了平台对资金安全的重视。用户在使用过程中需平衡资金流动性与信用成本,避免因过度提现导致的额度冻结或信用评分下降。同时,应关注提现资金的使用合规性,防止因违规操作引发账户风险。携程通过技术手段实现信用额度的灵活流转,但最终仍需用户建立正确的资金管理意识,方能最大化该服务的使用价值。
相关文章
得物卖家提现攻略
在得物平台上,卖家提现是运营过程中一个关键环节。为了实现高效提现,卖家需要制定清晰的策略,并关注平台规则的变化。首先,明确提现流程和时间表至关重要。得物对提现有一定的审核机制,卖家应熟悉这些流程以避免...
花呗套现商家利益受损
近来,“花呗套1000商家给现金”这一现象引发了广泛关注,背后反映出的问题值得深入探讨。首先,这种行为的本质是通过恶意套现的方式获取利益,严重违背了用户与平台之间建立的信用关系。从法律角度来看,这种行...
【新标题】:
分期乐商城额度,对于许多用户而言,是获取消费能力的直接体现。然而,初始额度往往令人失望,不少人渴望提升额度以满足购物需求。直接“套”取额度,在技术上几乎不可能,因为分期乐的额度审批系统依赖于风控模型,...
羊小咩现象背后的秒杀经济学
羊小咩现象的爆发,并非偶然,而是数字经济时代下,消费者行为与商家策略失衡的集中体现。它揭示了当下消费者对稀缺性、仪式感和社群归属的强烈需求,以及商家利用这些需求进行流量变现的策略。最初,羊小咩的限量发...
携程花呗还款:全攻略与注意事项
携程拿去花信用购的还款机制本质上是用户与平台之间的资金托管关系,其核心逻辑在于信用额度的动态平衡。平台通过整合用户的消费行为、支付记录及信用评分,生成可透支额度,而还款过程则涉及资金从用户账户向平台账...
携程拿去花取消指南
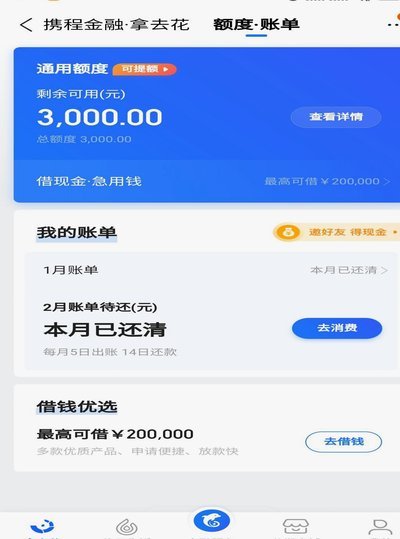
携程的“拿去花”功能,本质上是一种基于用户信用的积分奖励机制,其设计初衷是为了鼓励用户在平台上的高频消费和良好行为记录。开通这一功能时,用户需通过携程的信用评估体系,这一体系不仅考量用户的过往消费记录...