花呗现付重构消费信用生态
花呗现付功能的崛起折射出消费场景的裂变式进化。当用户通过花呗完成即时支付时,实质上是在数字信用体系与实体消费场景的交叉点上完成价值转移。这种支付方式打破了传统分期付款的时空限制,使消费行为从"先付款后使用"转向"先使用后结算"。数据显示,2023年花呗现付的渗透率已突破35%,其背后是消费场景从线下实体向线上虚拟的迁移趋势。商家通过接入花呗现付,不仅能提升交易转化率,更在潜移默化中重构了消费者的支付决策路径。
信用额度的动态调配正在重塑消费金融的底层逻辑。花呗现付并非简单的信用透支,而是基于用户消费画像进行的额度弹性分配。算法模型通过分析用户的消费频次、支付能力、信用历史等维度,实时调整可使用的额度上限。这种机制既规避了过度授信风险,又满足了用户在特定场景下的即时消费需求。值得注意的是,额度的动态调整已形成正向反馈循环——高频使用带来的信用积累,反过来刺激更多消费行为,最终形成消费金融的良性生态。
支付场景的碎片化催生出新的信用评估维度。当用户在便利店、健身房、网约车等场景使用花呗现付时,这些高频小额支付行为正在构建起更立体的信用画像。相比传统征信体系侧重的负债率和还款记录,花呗现付的数据维度更聚焦于消费意愿与支付能力的实时验证。这种基于行为数据的信用评估,使金融服务能够更精准地匹配用户需求,同时也为金融机构提供了更丰富的风控依据。
消费金融的普惠性正在通过现付模式实现质变。花呗现付的低门槛特性,使信用白户群体也能获得即时支付能力,这在传统金融体系中是难以想象的。数据显示,现付功能的用户中,有42%为首次使用信用支付的用户。这种模式不仅降低了金融服务的准入门槛,更通过持续的消费行为积累,帮助用户建立信用记录。当信用体系从静态评分转向动态行为追踪,消费金融的普惠性正在突破传统边界,形成新的金融生态。
相关文章
美团月付取现多久到账?官方解答在这里
美团月付是一种便捷的支付方式,允许用户在消费后选择分期付款。然而,不少用户关心的一个问题是:使用美团月付进行取现后,资金何时能够到账?这个问题的答案往往因具体情况而异,但一般情况下,美团会将取现操作与...
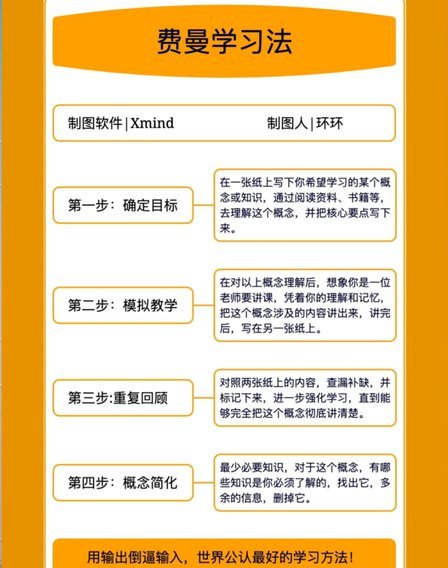
掌握学习法:三招助你高效提升
掌握新技能或知识时,学会运用恰当的方法至关重要。首先,确立清晰的目标是每一个成功学习过程的起点。设定目标不仅仅是为了解决某个问题,更是为了明确自己想要达到的具体成果和所需的时间框架。一个模糊不清的学习...
拿去花的“秒到”功能去哪儿了?
近年来,随着互联网金融的快速发展,“拿去花”的取现实用功能受到了广大用户的青睐。然而,最近有不少用户发现“秒到”功能突然消失,这不禁让人产生疑问和困惑。“秒到”,即快速到账服务,曾为用户提供高效便捷的...
如何轻松取消分期乐会员订阅
取消分期乐会员并非单纯的操作难题,其核心症结在于互联网产品设计中常见的“摩擦力”策略。很多用户在尝试取消时,往往会发现入口隐藏在深层的二级甚至三级菜单之下,这种设计本质上是在利用用户的认知惯性,增加退...
微信分付套现影响大吗?投诉渠道有哪些
随着移动支付的普及,微信分付作为一种信用支付工具,吸引了众多用户的关注。然而,围绕微信分付的套现行为也引起了广泛关注,尤其是在用户权益保护和个人信用安全方面。套现行为不仅影响了平台的正常运营,也可能给...
鹿优选信息提取方法深度解析
鹿优选的提取过程本质上是信息重构与价值提炼的双向运动。当用户面对平台海量数据时,核心矛盾在于如何通过结构化处理实现数据价值转化。这种转化需要突破传统信息采集的线性思维,转而采用分层解构策略——首先对原...