安逸花借款银行卡输错怎么办
安逸花借款过程中银行卡信息错误的根源往往涉及系统同步延迟或用户操作疏漏。当借款申请提交后,平台需在数秒内完成资金划转,若银行卡号、开户行或预留手机号存在细微偏差,系统将触发风控拦截机制。此时用户可能收到"交易失败"或"账户异常"的提示,但实际资金尚未触达银行账户。此类错误常因用户误触键盘、复制粘贴时遗漏字符,或银行预留信息与平台登记不一致导致。值得注意的是,部分用户可能误将信用卡绑定为储蓄卡,或混淆了不同银行的卡号格式,这些细节差异均可能引发资金流转受阻。
面对银行卡信息错误的突发状况,用户应优先通过安逸花官方客服渠道进行人工核查。建议在收到错误提示后立即拨打客服热线,提供借款订单编号及完整银行卡信息,由人工审核团队比对系统记录。同时可要求客服提供"交易明细查询"功能,确认资金是否已进入银行清算系统。若系统显示交易已成功,但用户账户未到账,需同步联系发卡行客服,确认是否存在跨行转账延迟或账户状态异常。此阶段需保持沟通记录,避免因信息断层导致二次确认困难。
预防措施应从技术与操作双维度构建防御体系。用户可定期在安逸花APP内核查银行卡信息,利用"一键更新"功能同步最新账户资料。同时建议启用短信验证与人脸识别双重认证,防止他人篡改绑定信息。对于技术层面,平台可优化银行卡校验算法,增加模糊匹配机制,例如对卡号前六位与开户行名称进行智能关联,降低因格式差异导致的误判率。此外,建立实时预警系统,在用户提交信息后立即推送校验结果,减少资金流转延误风险。
当银行卡错误导致资金滞留时,可能引发利息计算争议或信用记录异常。根据《网络借贷信息中介机构业务活动管理暂行办法》,平台需在24小时内完成资金划转异常处理。若用户发现资金被错误扣划,可依据《消费者权益保护法》要求平台提供交易凭证,并通过银保监会投诉渠道维护权益。值得注意的是,部分银行设有"72小时争议冻结"机制,用户需在扣款后及时申请冻结,避免资金被划入第三方账户。此阶段建议保留所有沟通记录与证据,为后续纠纷解决奠定基础。
法律层面需明确平台责任边界与用户义务。根据《电子商务法》第17条,平台经营者应确保交易信息真实有效,但用户亦需履行信息核对义务。若因用户故意提供虚假银行卡信息导致损失,平台可依据《合同法》第111条主张违约责任。建议用户在借款前仔细阅读《服务协议》,明确信息准确性义务条款。同时可要求平台提供第三方审计机构出具的交易数据报告,作为争议解决的客观依据。此类法律准备不仅能降低纠纷处理成本,更能推动平台完善风控机制,形成良性循环。
相关文章
如何选择可靠的白条额度回收服务?
“白条额度回收”这一概念的兴起,反映了消费金融市场流动性的提升以及消费者在短期资金需求上的普遍性。然而,这一看似便捷的模式背后,存在着诸多风险。选择一个可靠的“白条额度回收”商家,并非简单地寻找一个提...
掌握学习法:三招助你高效提升
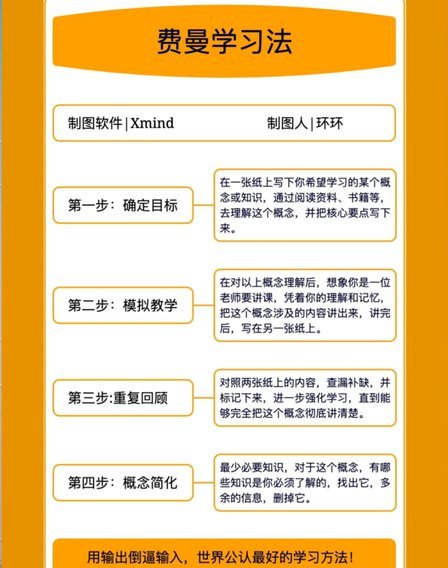
掌握新技能或知识时,学会运用恰当的方法至关重要。首先,确立清晰的目标是每一个成功学习过程的起点。设定目标不仅仅是为了解决某个问题,更是为了明确自己想要达到的具体成果和所需的时间框架。一个模糊不清的学习...
分期乐额度如何顺利提现?
关于“分期乐的额度怎么提现”,这个问题背后其实蕴含着对平台业务模式的理解和具体操作流程的关注。首先,我们需要明确分期乐是一个消费金融平台,用户通过此平台可以购买商品或服务,并享受分期付款的服务。...
得物现金账户提现操作详解
得物现金账户的提现操作,对于很多用户来说可能有些复杂。首先需要明确的是,得物平台提供了一种虚拟货币系统供用户进行购物和交易,而这个虚拟货币可以兑换成人民币以完成提现。具体操作步骤如下: 1. **登...
分期乐额度取消指南:申请后如何安全操作?
分期乐作为一种互联网消费金融产品,为广大消费者提供了便捷的信用购物服务。然而,在享受其带来的便利的同时,用户可能会遇到需要取消已申请额度的情况。那么,如何操作才能顺利取消分期乐账户中的借款额度呢?...
分付秒到账,代价远超想象
“分付取现秒到”这一说法的背后,本质上并非腾讯官方提供的金融服务,而是一种利用信用额度进行“变现”的灰色路径。用户面临的诉求往往是流动性短缺, 实现这一过程的操作链路,通常依赖于一种高度闭环的“虚...