微信分付平台关闭:风控与安全新策略
微信分付套现平台的关闭,并非简单的账号封禁或功能停用,而是一个涉及多层风险防控和持续迭代优化的过程。早期分付模式的出现,部分源于微信支付体系内存在的漏洞,一些平台钻空子,通过虚构交易、恶意补贴等手段,将微信支付账户内的资金提现至其他渠道,损害了微信支付及银行体系的金融安全。因此,关闭这类平台的首要策略是加强风控识别能力,通过大数据分析、行为模式识别等技术手段,实时监控可疑交易和账户行为。这需要微信支付团队与银行、支付机构等多方协同,建立完善的黑名单制度和预警机制,从源头上杜绝套现行为的发生。仅仅依靠技术手段是不够的,还需要定期对分付平台的运营模式、交易数据、用户行为进行深入分析,及时发现新的套现漏洞和风险点。
针对已经确定的套现平台,关闭策略需要分阶段、分层次实施。初期,微信支付通常会采取限制交易、冻结账户等措施,切断套现平台的资金流动。更进一步,会配合公安机关、金融监管部门,进行深入调查,追溯资金来源和流向,依法打击违法犯罪行为。同时,需要对平台相关人员进行问责,形成震慑作用。值得注意的是,关闭过程并非一蹴而就,需要考虑用户资金安全问题。对于正规用户,应及时冻结其账户,确保资金安全,并配合用户进行解冻和提现操作。对于参与套现的恶意用户,则应严格按照相关法律法规进行处理,追究其法律责任。这个过程需要平衡金融安全、用户权益和法律合规之间的关系,确保操作的透明度和公正性。
关闭微信分付套现平台,除了技术和法律层面的操作,更重要的在于体系性的完善。微信支付需要持续升级支付风控系统,增强对异常交易的识别能力,并引入更先进的机器学习和人工智能技术,提高风控效率。同时,需要加强与银行、支付机构的合作,建立更完善的风险信息共享机制,形成合力,共同打击金融犯罪。长期来看,微信支付还需从产品设计层面入手,优化分付功能,减少漏洞和风险点。例如,可以引入更严格的身份验证机制,对用户行为进行更细致的监控,限制恶意交易的发生。另外,加强对商户的监管,防止商户与套现平台勾结,也是非常重要的。
值得关注的是,套现平台的关闭并非意味着风险消除。随着金融科技的不断发展,新的套现手段和模式可能会不断涌现。因此,微信支付需要持续关注行业动态,密切跟踪新的风险点,并及时调整风控策略。同时,也需要加强对用户的教育和引导,提高用户的风险防范意识,避免用户无意中参与套现活动。这需要微信支付团队建立一支专业的风险管理团队,定期进行风险评估和渗透测试,及时发现和修复系统漏洞。只有不断完善风险管理体系,才能有效防范金融犯罪,维护金融安全。
此外,监管层面的配合与支持至关重要。微信支付作为第三方支付平台,在打击套现行为方面需要监管部门的指导和支持。监管部门可以加强对支付行业的监管,完善相关法律法规,明确支付机构的责任和义务。同时,也可以建立跨部门的协作机制,加强信息共享和配合,共同打击金融犯罪。通过监管部门的有效监管和支持,可以进一步提高微信支付打击套现行为的能力,维护金融市场的稳定和健康发展。持续的监管压力和法律震慑,能够有效遏制套现行为的蔓延,维护支付生态的健康。
相关文章
得物卖家提现攻略
在得物平台上,卖家提现是运营过程中一个关键环节。为了实现高效提现,卖家需要制定清晰的策略,并关注平台规则的变化。首先,明确提现流程和时间表至关重要。得物对提现有一定的审核机制,卖家应熟悉这些流程以避免...
可靠与否,决定成败的关键
在当今这个信息爆炸的时代,“可靠吗?”已经成为了一个普遍而深刻的问题。不论是面对复杂多变的商业环境,还是个人生活的选择与决策,“可靠性”成为了评判一个事物或决定的重要标准。可靠性的背后,是信任、品质和...
羊小咩备用金提现功能缺失背后的流动性困境
流动性悖论的根源:从用户困境到系统架构的审视 “备用金无法提现”的问题,表面上看是一个简单的用户界面缺失或功能故障,但从资金流转和系统架构的角度审视,它指向的是一个深刻的流动性悖论。用户投入的资金虽...
美团月付套现风险揭秘:如何规避风控?
美团月付套现行为的灰色地带往往隐藏着复杂的利益链条。部分用户通过技术手段绕过平台风控系统,利用月付额度进行资金流转,这种操作本质上是对支付生态规则的突破。其核心逻辑在于通过虚拟账户拆分交易,制造多笔小...
秒花花借贷平台:了解与评估
在当今金融市场中,借贷平台正逐渐成为解决个人资金周转难题的重要工具。其中,“秒花花”作为一个专注于小额短期借贷的平台,在众多借贷产品中具有一定的独特性和优势。 从平台定位来看,“秒花花”主要面向低收...
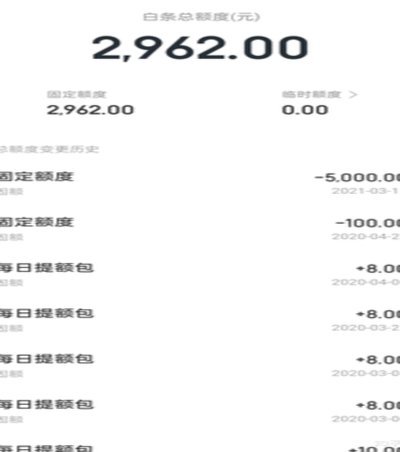
白条临时额度能提现吗?
关于“白条临时额度可以提现吗”的问题,首先要明确的是,白条是蚂蚁金服推出的一种信用支付产品。用户使用白条支付时,可以选择分期还款或者延期付款,它并不等同于银行的信用卡或贷款服务。因此,在讨论白条是否能...