微信分付利息收取全解析
微信分付的利息收取机制基于其核心的信用评估体系,实际利率水平与用户信用等级、使用频率、还款能力等多维度数据挂钩。系统通过动态算法计算日利率,通常以0.05%-0.1%区间浮动,年化利率约18%-24%。值得注意的是,该产品采用单利计息模式,未出现复利叠加现象,但利息计算周期以账单日为基准,还款时间越晚,利息基数越大。例如,同笔消费若在账单日当天全额还款,利息支出将显著低于次日还款的情况。
分期付款功能直接影响利息成本结构,系统根据分期期数自动调整每期利息比例。3期分期的每期利息占比约为总利息的33%,而12期分期则会将利息分摊至各期,但总利息支出因资金占用时间延长而增加。用户若选择分期,需关注每期还款金额中利息部分的占比,避免因分期导致的实际成本高于单笔透支。此外,系统对提前还款的利息计算采用按日清算方式,提前还款可减少利息支出,但需注意部分场景下可能存在手续费抵扣机制。
逾期费用的收取规则与传统信用卡存在差异,除基础利息外,系统会根据逾期天数叠加违约金,违约金比例通常为日利率的1.5-2倍。值得注意的是,逾期记录会对信用评分产生持续影响,导致后续利率上浮。例如,连续两次逾期可能导致年化利率提升5%-10%,且影响范围可能扩展至其他金融场景。用户需关注还款提醒功能,避免因系统通知延迟导致的被动逾期。
与其他信用产品的利率对比显示,微信分付的年化利率处于市场中等水平,但其利息计算方式更具灵活性。与信用卡相比,分付的利息起算时间更晚,且无最低还款额限制,但分期手续费率略高于部分银行信用卡。用户在选择时需结合自身资金周转周期,若短期周转需求强烈,分付的低日利率优势更明显;若长期资金规划明确,信用卡的固定利率可能更具成本优势。
实际使用中,用户需关注账单日与还款日的间隔周期,合理规划资金安排。例如,若账单日为每月5日,还款日为25日,用户可在15日左右完成全额还款,避免利息累积。同时,系统对连续使用分付的用户会动态调整信用额度,但额度提升通常伴随利率下调,这为长期稳定使用提供了潜在收益空间。用户应建立还款提醒机制,结合个人现金流特点制定还款策略,以最大化降低资金成本。
相关文章
如何将花呗余额转到微信
花呗,一款便捷的消费金融服务,深受大众欢迎。但与传统的借贷方式不同,花呗的资金流动主要集中在蚂蚁生态系统内。提现到微信钱包,并非一项常规操作,这背后存在着一些机制和考量因素。 首先,需要明确的是,花...
分期乐额度取消指南:申请后如何安全操作?
分期乐作为一种互联网消费金融产品,为广大消费者提供了便捷的信用购物服务。然而,在享受其带来的便利的同时,用户可能会遇到需要取消已申请额度的情况。那么,如何操作才能顺利取消分期乐账户中的借款额度呢?...
分付秒到账,代价远超想象
“分付取现秒到”这一说法的背后,本质上并非腾讯官方提供的金融服务,而是一种利用信用额度进行“变现”的灰色路径。用户面临的诉求往往是流动性短缺, 实现这一过程的操作链路,通常依赖于一种高度闭环的“虚...
如何巧妙利用花呗额度取现应对紧急需求
随着移动支付的普及,支付宝旗下的花呗成为了许多消费者日常消费的重要工具。作为一种信用消费服务,花呗允许用户先消费后还款,并提供一定的免息期。然而,在一些特殊情况下,用户可能需要将花呗的额度转化为可用资...
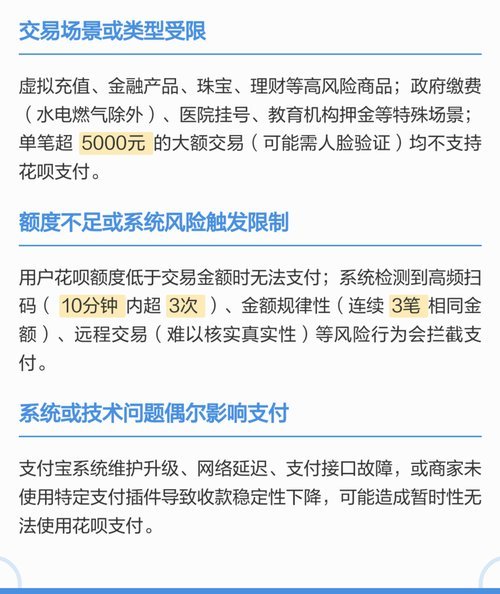
花呗“套现”引禁用,别再冒险
“套花呗”风潮的背后,潜藏着对金融安全的隐患。许多人抱持侥幸心理,试图通过“套花呗”的方式获得额外的消费信用额度,然而这种行为却有可能导致无法使用花呗付款。究其原因,在于“套花呗”本质上是一种违规操作...
携程“拿去花”:谁来买单?
“携程拿去花”现象,实则反映了互联网金融平台在风险控制、风控体系建设以及用户教育方面存在深层次的矛盾。最初,迅猛的P2P平台凭借杠杆效应,以极低的门槛吸引大量资金,并提供“收益”回报。用户基于对平台信...