白条提现到商家账户,这笔钱真能拿到手吗?
白条提现额度的流转逻辑始终围绕平台账户展开。当用户通过商家渠道申请提现时,系统会将对应额度从用户的虚拟账户划转至商家绑定的对公账户。这一过程本质上是资金在平台内部的调配,并非传统意义上的现金提取。商家收到的款项实质是平台账户内的可支配资金,其流动性受限于平台风控规则。部分商家可能误以为提现即等同于现金到账,但实际资金仍需通过银行结算流程才能转化为实体货币,这一过程存在时效性差异。
资金流向的透明度与平台账户的封闭性形成微妙平衡。商家在提现后获得的账户余额,本质上是平台授信额度的可视化体现。这种模式下,资金并未脱离平台监管体系,而是以账户余额形式存在。部分商家试图通过多渠道提现规避监管,但平台已建立完善的资金追踪系统,任何异常资金流动都会触发预警机制。这种技术手段有效遏制了资金外流风险,但也导致商家对资金的实际掌控力被弱化。
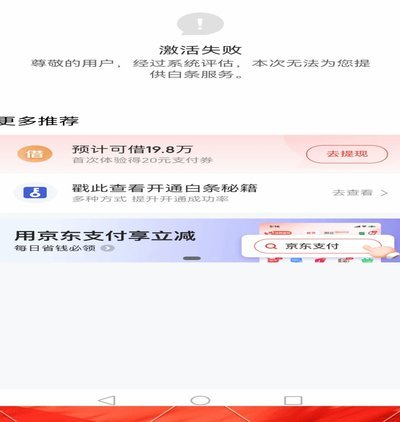
平台风控体系对提现额度的动态调节具有显著影响。当商家频繁申请提现或单笔金额突破阈值时,系统会自动降低其可提现额度。这种机制既防范了资金滥用风险,也间接影响了商家的现金流稳定性。部分商家为规避额度限制,选择分散提现至多个关联账户,但这种操作容易触发多因子风控模型,导致账户被临时冻结。平台通过算法模型实时评估风险,使得提现行为始终处于动态监管之下。
资金安全性的保障依赖于多重技术手段的协同。平台采用区块链技术对提现交易进行分布式记账,确保每笔资金流动可追溯且不可篡改。同时,资金托管机制要求商家提现后需等待结算周期,期间资金仍归平台所有。这种设计既保护了用户权益,也避免了商家挪用风险。部分商家误以为提现即等于资金到账,实则需等待银行清算流程完成才能真正掌控资金。
用户在使用提现功能时需警惕隐性成本。部分商家为获取提现额度,可能要求用户支付手续费或提供额外担保,此类操作存在资金挪用风险。平台虽禁止此类行为,但中小商家仍可能通过灰色渠道变相收费。用户应仔细核对提现协议条款,避免陷入隐性债务陷阱。同时,提现额度的使用频率和金额会直接影响个人信用评分,过度依赖提现功能可能引发信用风险累积。
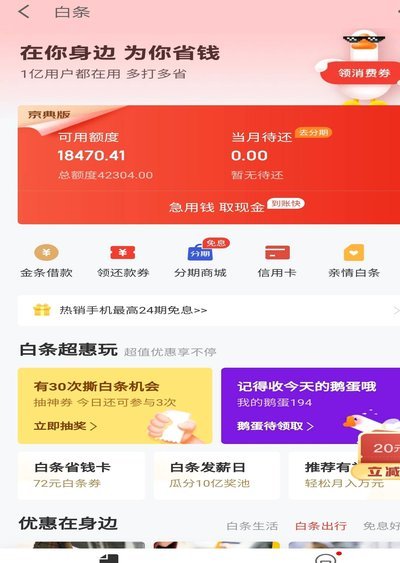
平台对提现行为的监管已形成闭环管理体系。从额度审批到资金清算,每个环节均设有风控节点。商家若试图通过异常操作套取资金,将面临账户降权、提现额度清零甚至被强制退出平台的后果。这种高强度监管机制有效维护了金融秩序,但也要求商家在资金运作中保持合规意识。用户在使用提现功能时,需充分理解平台规则,避免因操作不当导致资金损失或信用受损。
相关文章
掌握学习法:三招助你高效提升
掌握新技能或知识时,学会运用恰当的方法至关重要。首先,确立清晰的目标是每一个成功学习过程的起点。设定目标不仅仅是为了解决某个问题,更是为了明确自己想要达到的具体成果和所需的时间框架。一个模糊不清的学习...
得物额度能提现吗?
得物的购物额度本质上是平台为用户提供的虚拟消费凭证,其设计初衷是用于购买特定商品而非现金提取。平台通过额度机制控制用户消费行为,同时规避金融监管风险。从技术逻辑看,额度与真实货币存在本质差异,其流动性...
重塑思维:三个实用技巧提升效率
## 重塑思维:三个实用技巧,让你的工作和生活效率飞跃 我们常常抱怨时间不够用,任务堆积如山,却忽略了问题的核心在于思维模式。提升效率并非单纯地延长工作时间,而是通过优化认知和行动的闭环,让每一分钟...
提升得物佳物分期额度的方法
要在得物平台上提升佳物分期的额度,首先需要理解影响分期额度的关键因素。平台会综合考虑用户的信用评分、支付历史和整体信用状况。为了提高分期额度,用户可以从以下几个方面着手: 1. **建立良好的交易...
如何避免花呗套花呗的陷阱
“花呗套花呗”这一现象,并非单纯的财务困境,更是一种对流动资金需求与还款能力的持续挑战。我们常常看到用户利用已有的花呗余额进行消费,随后再进行一部分花呗的还款,形成了一种恶性循环。这种模式并非花呗本身...
如何挑选合适的中介公司?
在寻找中介公司的过程中,首要的是明确您的需求和目标。无论是房地产交易、人力资源管理还是国际贸易合作,每种业务类型都对应着不同特性的中介公司。因此,深入了解自己的具体需求是第一步。 接下来,您可以通过...