套取花呗的真实成本
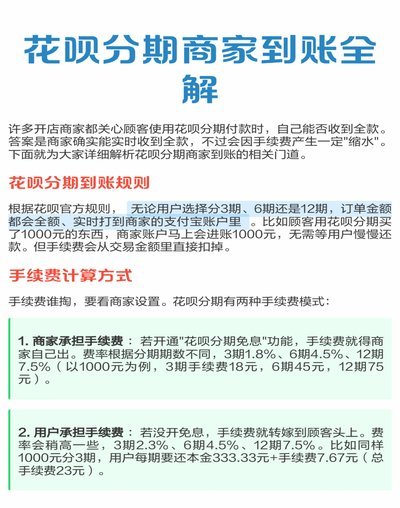
很多人在探寻“套取花呗多少手续费”时,往往陷入了一个单一的数字陷阱,试图通过比拼百分比的微小差距来寻找所谓的“最优解”。然而,这种思维方式忽略了金融交易中风险与收益的高度对称性。表面上的手续费,通常呈现为0.6%到1.5%不等的区间,但这仅仅是资金流转过程中,中介机构为了覆盖其运营成本及支付渠道成本而留下的“明账”。真正的成本,隐藏在那些无法通过简单计算得出的溢价之中,包括资金到账延迟的风险、额度回收的可能性,以及交易链路在复杂的支付生态中可能遭遇的结算损益。
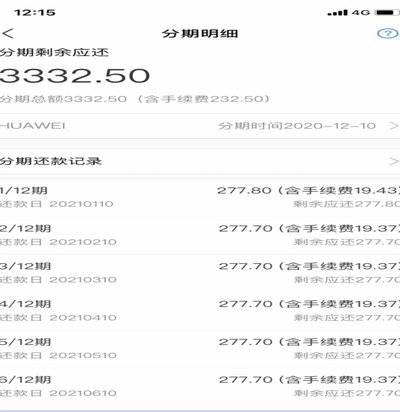
拆解这类交易的成本构成,会发现所谓的“手续费”其实是多层利润堆叠的结果。由于花呗本质上是授信消费工具,而非直接的现金提取工具,每一次试图将其转化为现金的操作,都必须通过模拟真实消费场景的中间节点。这就涉及到商户端的结算比例、支付平台的扣率以及第三方代办机构的利润分成。当用户看到一个极低的费率报价时,应当警惕其中是否存在通过虚构交易量或利用高风险支付通道来对冲成本的逻辑。这种利润空间的极致压缩,往往预示着底层链路的极度不稳定,极易引发后续的资金清算危机。
深入观察市场上的费率分布,会发现一个显著的“风险-费率”正相关规律。那些报价异常低廉的渠道,其背后的资金流向往往极度模糊,极易触碰银行与监管部门的实时风控监测阈值。这种低费率的代价,并非仅仅是节省了成本,而是通过增加资金路径的复杂性和不可控性,将风险转嫁给了终端用户。一旦支付链路中的某个节点被识别为异常交易,不仅资金无法如期结算,用户的花呗账户甚至可能面临降额、封禁甚至信用评价下调的连锁反应。在这种语境下,低廉的手续费实际上是一种极具欺骗性的诱饵。
最终,我们需要重新定义“套取花呗的手续费”这一命题。一个成熟的财务决策者,不应只盯着那百分之零点几的变动,而应评估整个交易行为的“综合摩擦成本”。这其中包括了资金的时间价值损耗、违规操作带来的信用违约风险,以及应对监管审计时的合规成本。在数字化监管手段日益精密的今天,任何试图游走在规则边缘的行为,其隐含的成本都已经远远超过了表面上的百分比数字。将这种行为视为一种低成本的套利,实则是对金融风险底线的认知偏差,这种偏差带来的潜在损失,往往是任何手续费节省都无法弥补的。
相关文章
提升得物佳物分期额度的方法
要在得物平台上提升佳物分期的额度,首先需要理解影响分期额度的关键因素。平台会综合考虑用户的信用评分、支付历史和整体信用状况。为了提高分期额度,用户可以从以下几个方面着手: 1. **建立良好的交易...
得物卖家提现到账时间揭秘
关于“得物卖家提现要多久”,这个问题的答案并不是一成不变的,它会受到多种因素的影响。首先需要了解的是,得物平台对于卖家提现时间的处理速度是相对迅速的。通常情况下,用户提交完提现申请后,资金会在24小时...
羊小咩购物额度怎么回收取现使用技巧大公开
羊小咩平台作为一个新兴的购物商城,以其独特的积分系统吸引了众多消费者的目光。通过参与各种促销活动,用户可以累积宝贵的购物额度,然而如何高效地回收这些额度并转化为实际价值,则是每一位用户的关注重点。本文...
羊小咩的品牌故事如何讲好?
羊小咩,这个名字似乎带着一份可爱的童趣,让人不禁联想到那些在阳光下快乐跳跃的小羊羔。然而,如果要真正探讨“羊小咩怎么提”这个话题,我们不妨换个角度思考,从品牌的营销策略、文化背景和个人故事三个方面进行...
支付宝花呗如何合规转到银行卡
支付宝花呗作为一种便捷的消费金融工具,其初衷是帮助用户提前享受商品或服务带来的便利。然而,在某些情况下,用户可能会遇到需要将花呗额度套现至银行卡的情况,这通常涉及到操作风险和法律问题。首先,需要明确的...
蓝鲸花呗是否正规?权威解析
拆解“蓝鲸花呗”这一名称,首先需剥离营销外衣直视金融业务的底层逻辑。持牌消费金融机构绝不会随意借用头部互联网信贷产品的品牌资产,国家金融监督管理总局对网络小贷与助贷业务有严格的命名与资质备案要求。市面...