拿去花取现难通过
拿去花取现成功率低的本质是风控系统对用户行为的动态博弈。当用户频繁触发取现请求时,平台会启动多维度验证机制,包括IP地址轨迹分析、设备指纹识别以及交易时段的异常检测。系统通过机器学习模型持续迭代,将高频取现行为归类为潜在风险信号。这种动态校准过程使得平台在保障资金安全的同时,不得不对取现成功率进行主动压制。值得注意的是,算法并非简单地拒绝所有异常请求,而是通过概率权重分配,将风险等级与用户信用评分进行交叉验证,形成复杂的决策矩阵。
用户行为模式与平台风控逻辑存在结构性矛盾。当大量用户集中申请取现时,系统会通过时间窗口切割策略进行流量控制,将请求分摊至不同时间段处理。这种分布式处理机制本质上是对用户行为的反向映射,通过制造取现延迟来降低单一时段的交易压力。同时,平台会监测用户历史取现频率与金额波动,当发现异常偏离正常消费模式时,会自动触发额外验证环节。这种行为识别机制使得取现成功率与用户行为的稳定性形成负相关关系。
平台策略调整往往滞后于市场变化,导致成功率波动呈现周期性特征。在用户基数扩张阶段,系统需要通过降低取现成功率来筛选优质用户群体,这种筛选过程本质上是平台自我优化的必要手段。当市场环境发生转变时,平台需要重新校准风控参数,但参数调整存在滞后效应,导致成功率在短期内出现显著波动。这种动态平衡机制使得取现成功率成为反映平台运营状态的重要指标,而非简单的技术参数。
数据积累与模型迭代形成双重约束。平台需要持续收集用户行为数据以完善风控模型,但数据采集本身会改变用户行为模式,形成数据与现实的偏差。当用户感知到取现成功率下降时,可能调整申请策略,这种策略变化又会反向影响数据准确性。这种数据-行为的双向反馈机制,使得平台在优化模型时面临复杂的平衡难题。最终,取现成功率成为平台算法与用户行为之间持续博弈的产物。
相关文章
得物额度能提现吗?
得物的购物额度本质上是平台为用户提供的虚拟消费凭证,其设计初衷是用于购买特定商品而非现金提取。平台通过额度机制控制用户消费行为,同时规避金融监管风险。从技术逻辑看,额度与真实货币存在本质差异,其流动性...
信用卡套现:风险与防范之道
在探讨“便荔卡包套现最简单方法”这一话题时,我们首先需要明确一点:任何形式的信用卡套现行为都是风险重重且可能触犯法律的行为。因此,在讨论这类话题时,应持审慎态度,并严格遵守相关法律法规。 从技术层面...
京东白条:秒到账的真相与技巧
白条秒到账并非绝对,而是取决于一系列用户行为与系统风控的复杂互动。简单来说,系统会根据用户在京东平台的信用评分、消费习惯、还款记录等多维度数据进行评估,构建一个动态的风险模型。如果用户信用良好,历史消...
安逸花同款借款平台推荐
随着互联网金融的快速发展,借款平台如雨后春笋般涌现,其中不乏像“安逸花”这样以用户体验为中心的品牌。这些平台通过提供便捷高效的在线贷款服务,在短时间内获得了大量用户的青睐。为了帮助用户更好地理解和选择...
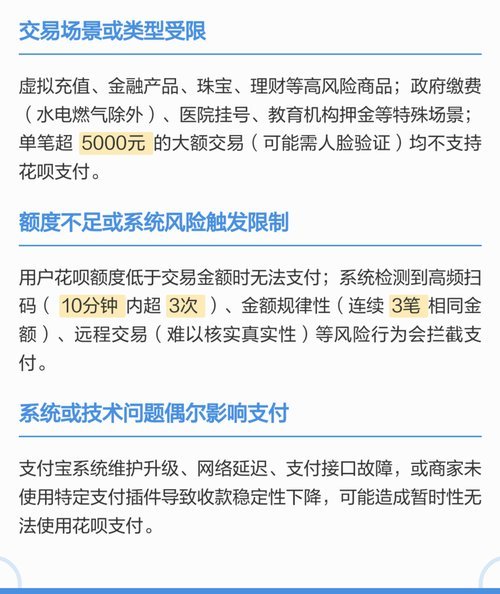
花呗“套现”引禁用,别再冒险
“套花呗”风潮的背后,潜藏着对金融安全的隐患。许多人抱持侥幸心理,试图通过“套花呗”的方式获得额外的消费信用额度,然而这种行为却有可能导致无法使用花呗付款。究其原因,在于“套花呗”本质上是一种违规操作...
全球信任危机下的黄金价格密码
黄金现货价格的波动轨迹绝非单一宏观数据的简单反映,它更深刻地映射着全球货币体系的信任基础和地缘政治风险的累积程度。当系统性不确定性升高,法币信用受到质疑,黄金作为一种非主权、稀缺的实物资产,其避险溢价...