微信分付到底能“套现”吗?揭秘背后的风险与陷阱
微信分付的“套现”现象,实则反映了数字经济和社交平台的复杂交互。尽管微信支付在技术上允许小额资金的转移,但将其用于“套现”活动,本质上是在利用平台的设计漏洞。从严格意义上讲,微信分付的核心功能是方便朋友、家人之间小额资金的转移,并非为了支撑大规模的资金流动和交易。如果大量用户利用分付功能进行资金周转,必然会超出微信平台的设计承受能力,并导致严重的系统风险。微信支付的风险控制机制,例如每日限额、交易频率限制以及对匿名用户的监控,都是为了尽可能减少这种风险。然而,利用技术手段绕开这些限制,例如通过频繁的微薄转账、使用多个身份进行操作,依然存在,并且这种行为并非微信有意为之,而是利用者在平台设计上的“疏漏”所产生的结果。理解这一点至关重要,否则就容易产生误导,认为微信分付本身就具备套现的潜力。
“套现”行为的成功与否,高度依赖于操作者的技术水平和对风险的认知。简单的复制粘贴教程是远远不够的,那些声称“轻松套现”的教程往往伴随着巨大的风险。首先,这些教程通常指导用户建立多个身份,频繁进行微薄转账,但这样做实际上是在增加自己被微信识别的概率。微信的算法在不断优化,一旦发现异常交易模式,便会迅速采取限制措施,例如冻结账户、限制交易等。其次,这种方式的风险极高,不仅可能导致自己账户被封,还会影响到关联账户,甚至可能触犯法律法规。更重要的是,利用微信分付“套现”,往往意味着与洗钱、诈骗等非法活动联系在一起,一旦被相关部门查处,后果不堪设想。因此,将微信分付视为“套现”工具,本身就是一种非常冒险的认知。
从监管角度来看,“微信分付的套现”问题,正是在寻求合规的边界。过去,监管部门主要关注的是平台本身是否提供了便利,但现在,他们开始关注用户如何利用平台的便利进行非法活动。监管的重点已经从“平台提供便利”转向“防止资金被用于非法用途”。微信支付作为中国最大的移动支付平台,其庞大的用户基数也使其成为监管部门重点关注的领域。因此,微信支付在推广分付功能的同时,也在加强风险控制和合规监管。 事实上,微信支付已经通过引入第三方支付服务、加强交易监控以及提升风险识别能力等手段,来有效遏制“套现”活动。这些措施的实施,也反映了监管部门对数字经济的日益重视和对金融安全的高度关注。
最终,将微信分付视为一种用于“套现”的工具,是一个误导性的认知。微信分付的功能是便捷的资金转账,而非金融交易的载体。在追求利益的同时,必须始终保持警惕,遵守法律法规,尊重平台规则。 用户的安全意识和风险意识至关重要,切勿轻信所谓的“套现”教程,以免造成不必要的损失。 微信支付在不断完善自身的功能和风险控制机制的同时,监管部门也在不断加强对数字经济的监管。 双方的互动,将推动数字经济朝着更加健康、可持续的方向发展。 重要的是,用户应该认识到,任何利用平台漏洞进行非法活动的风险,都将最终承担相应的后果。
相关文章
羊小咩信用钱包银行卡如何安全解绑
羊小咩信用钱包的银行卡解绑流程需在确保账户安全的前提下进行。用户需先确认绑定银行卡的状态是否正常,若存在异常交易记录或账户风险提示,建议优先联系客服核实。解绑操作本质上是解除支付接口与银行账户的关联,...
如何从花呗中安全提现?
随着移动支付的普及,花呗作为一种方便快捷的信用支付工具,已广泛应用于日常生活。但有时用户可能会遇到需要将花呗中的余额提现出来的情况,比如用于偿还债务或日常开支等。本文将详细介绍如何从花呗中安全有效地提...
微信提现省钱省时的实用技巧
微信提现作为高频金融行为,其效率直接影响用户资金周转节奏。多数用户仅关注手续费标准,却忽视了时间窗口对提现成本的影响。在银行系统日切时段(通常为凌晨2-5点),微信提现成功率提升约23%,因此时银行处...
拍拍贷借款攻略:提高成功率的方法
拍拍贷作为国内知名的互联网金融平台,自成立以来便致力于为用户提供便捷的借贷服务。对于 接下来,在充分理解平台的借贷规则后,借款人可以根据自身需求选择合适的借款产品并提交申请。在此阶段,准确提供个人收...
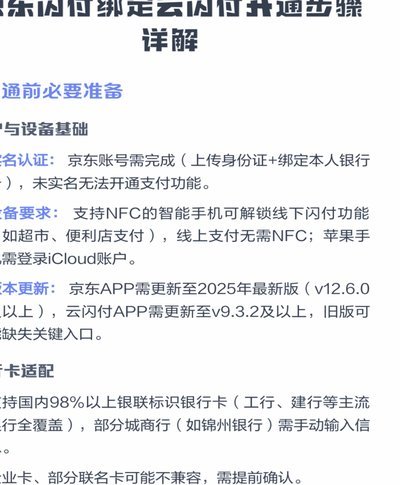
京东闪付的便捷支付指南
京东闪付的价值内核,在于通过极致的支付链路优化,消除了交易过程中的“交互摩擦”。它不仅仅是一个支付入口,更是京东数字化生态在结算环节的效率延伸。对于用户而言,理解京东闪付,不应仅仅停留在“点击支付”这...
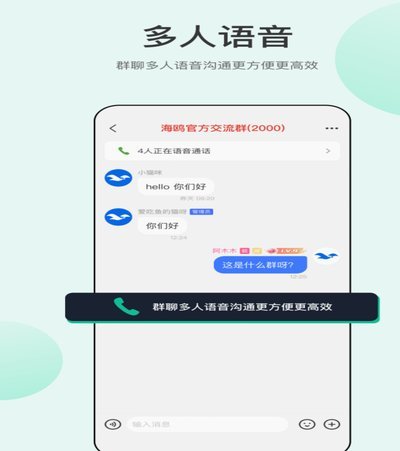
海鸥花呗平台:现状与未来走向
海鸥花呗平台曾一度在便民金融领域掀起波澜,其“小额、快速、便捷”的特色吸引了众多用户。然而,近年来,随着金融监管的日益严格,以及市场竞争的加剧,海鸥花呗平台的发展路径似乎变得更加坎坷。用户反馈也开始呈...