美团月付怎么套取现金的
美团月付本质上是一个基于消费行为的信用延迟支付机制。从金融结构角度审视,它并非单纯的账单延期,而是一套赋予用户短期流动性透支能力的消费信贷工具。用户通过累积的消费额度,将即时购买的需求转化为未来的支付义务。这套系统巧妙地利用了消费者的“即时满足感”心理锚点,将未来(即付款日)的财务压力,转移到了目前(即购买体验)的便捷享受之上。核心的套取逻辑,必然围绕如何高效地将这种“信用透支的消费价值”,重新转化为等值的现金流,从而突破原始支付周期所设定的财务天花板。这要求对平台的交易闭环和风控逻辑具备极度深的理解。
深入分析其潜在的现金化路径,关键在于打破原始“商品价值”与“可用现金流”之间的对等关系。在理论模型中,实现现金提取,往往依赖于构建一个多层级的、可复用的循环消费模型。这套模型的核心思路是利用月付的延期特性,实现“先用信用购买资产A,再利用资产A的变现能力,来支付本应支付给平台的后续费用,从而循环扩大初始透支规模”。这种操作本质上是在最大化平台的信用授信范围,将一个本来用于日常消费场景的信用池,转变为一个高频率、多维度资源调配的资金池,挑战其原始的风险承载极限。
实际操作层面的技巧,绝非简单的重复购买,而是对“非现金价值”商品的挖掘和循环利用。这涉及到识别那些易于批量购买、具有高流通性和非刚性消费属性的商品品类。例如,某些周期性服务或具备可分离价值的数字代金券等,其购入行为本身就是一次信用透支。通过建立一套系统化的、层层递进的购买-变现-再购买的矩阵,目的是使每一次消费的支付行为,都成为为下一次更大的透支提供现金回流的“资本前置”。这要求用户具备极高的执行纪律性,将每一次消费都视作一次精密的资金部署。
从风险分析的维度看,套取行为的本质是建立一个依赖高频循环和持续信用透支的“负循环经济体”。当用户过度依赖月付带来的短期流动性,将消费信用当成了永久性的、可无限抽取的资源时,极易进入财务陷阱。信用额度的攀升并非永久的,平台随时有权进行额度审查或回收。一旦循环无法维持,或者由于收入结构发生变动导致还款压力骤增,超额的透支负债将瞬间爆发为难以应对的还款压力。财务模型的稳定性,远低于个体的情绪化消费冲动。
因此,从专业的金融治理角度来看,这种套现行为不仅是非规范的财务操作,更是在对平台底层风控系统进行压力测试。核心的逻辑漏洞,在于将消费行为的高度娱乐化和碎片化,与实体的、需要偿还的债务风险剥离。真正掌握了美团月付背后的信贷模型的人,会明白其价值在于周期性消费的平滑化和用户黏性的增强,而不是单向的无限现金提取。任何将信贷工具滥用为无限资源的行为,最终都将触发模型的自我保护机制,迫使循环戛然而止。
相关文章
揭秘花呗额度套现的真相与风险
花呗作为消费信贷工具,其核心逻辑是基于用户信用额度的短期资金周转服务。平台通过大数据风控模型评估用户资质后授予信用额度,本质上属于先消费后还款的借贷关系。任何试图通过虚构交易、虚假分期等手段将花呗额度...
分付套现秒回:技术与支付系统规避的双重探索
“分付套现秒回”这一现象,在当前数字金融环境下的兴起,并非单纯的非法活动,更体现了对现有金融体系痛点的反映,以及利用技术手段规避传统限制的探索。 核心在于利用多方参与,将资金分割成小额,通过多个账户、...
首单消费即享取现额度
便荔卡包首单解锁取现额度,这一政策对于持卡用户而言意味着一次重要的信用验证和金融服务体验升级。它不仅考验着银行的风险管理策略,也体现了金融科技在提升用户体验方面的不断进步。 首先,从持卡人的角度来...
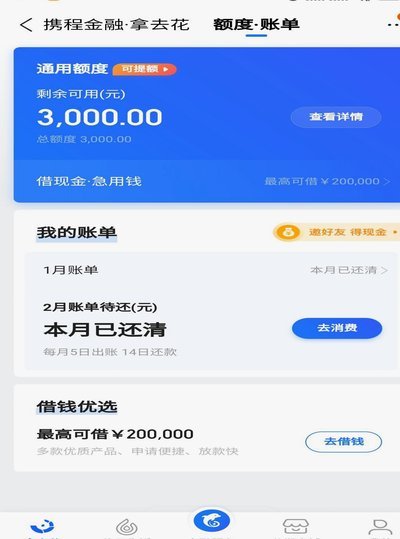
携程拿去花取消指南
携程的“拿去花”功能,本质上是一种基于用户信用的积分奖励机制,其设计初衷是为了鼓励用户在平台上的高频消费和良好行为记录。开通这一功能时,用户需通过携程的信用评估体系,这一体系不仅考量用户的过往消费记录...
得物分期购物如何快速提现资金
在探讨“得物佳物分期如何提现出来”的话题前,我们首先要明确一点:分期购物通常涉及贷款机制,而提现功能则允许用户提前结清欠款,获得剩余的本金。在得物(原名得物App)的分期服务中,提现功能为用户提供了灵...
轻松掌握:去哪拿去花的高效省钱攻略
“去哪拿去花”作为融合消费场景与社交裂变的新型平台,其核心价值在于重构用户获取商品的路径。通过将传统电商的中心化流量逻辑转化为分布式节点网络,用户既是商品的接收者也是传播链的参与者。这种模式在下沉市场...