天猫花呗怎么高效还款
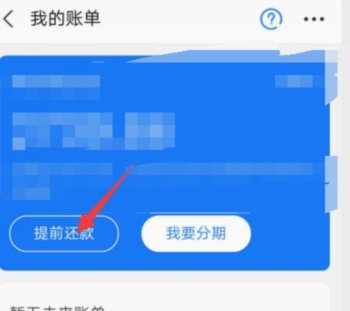
花呗,这个陪伴着无数购物者的便捷工具,却也伴随着还款的烦恼。对于很多用户来说,花呗的还款方式并非那么直观。与银行卡积分返现不同,花呗更像是一场“小额循环”,需要用户细心了解不同的还款方式才能避免逾期和...
便荔卡15000提现攻略与技巧
便荔卡15000提现并非单纯的数字转移,而是涉及平台规则、账户安全以及可能存在的交易限制。首先需要明确的是,便荔卡的提现机制通常与绑定的支付账户紧密相关。高额度的提现(如15000)必然触发平台的风控...
得物零钱提现:用户生态新引擎
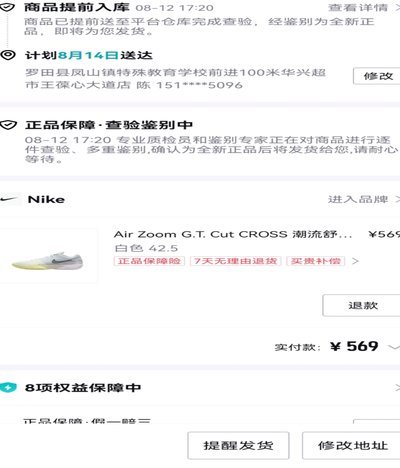
得物零钱提现,与其将其视为一个简单的返利项目,不如将其看作是得物平台在改变其用户生态结构中的一个关键尝试。从战略层面来看,得物一直致力于打造一个“社区+电商”的双轮驱动模式。早期的爆款营销和流量导入,...
提升拍拍贷借款成功率的关键技巧
拍拍贷的借款审核机制本质上是风险评估模型的动态博弈。平台通过大数据抓取用户行为轨迹,构建多维评分体系。高频次的还款记录、稳定的收入流水、完整的资产证明构成核心支撑点。值得注意的是,平台对用户画像的刻画...
便荔卡包额度深层解析:如何实现资金高效周转与回笼
便荔卡包的额度设计本质上是通过预存资金形成流动性池,其套现逻辑依赖于资金流转的路径差异。核心在于利用支付通道的手续费率差异,通过多层级消费拆分实现资金回笼。例如,将单笔大额额度拆解为多笔小额交易,借助...
美团月付风险:灰色操作如何利用规则漏洞
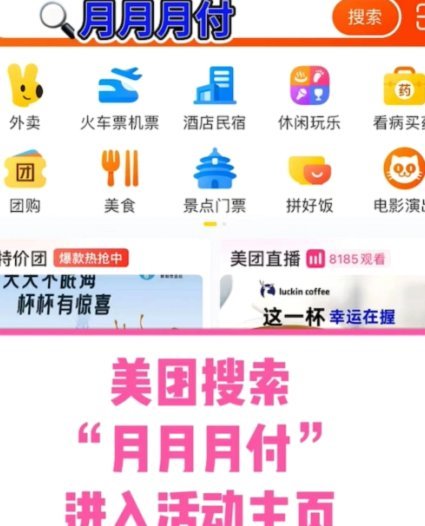
美团月付的风险在于其本质是一种信用消费工具,而信用本身就潜藏着被“套”的空间。与其说“套”美团月付,不如说是利用其延展出的支付链路进行欺诈或套利。核心问题并非美团月付系统本身漏洞百出,而是围绕它产生的...
分期乐提现到微信如何还款避免逾期
分期乐提现至微信账户后,用户需明确资金流转路径与还款责任的对应关系。平台将提现金额视为信用额度的临时使用,用户需在账单日通过微信支付完成还款。系统会自动关联微信零钱或绑定银行卡,但需注意提现后账户余额...
分期乐套现的法律风险与深层代价大揭秘
分期乐套现行为在金融合规层面存在多重风险,其本质是通过消费金融产品实现资金套取,本质属于违规操作。根据《刑法》第266条,以非法占有为目的,使用虚假手段骗取财物可能构成诈骗罪。而《消费者权益保护法》第...
淘宝先用后付:真有保障吗?
淘宝的“先用后付”机制是现代电商领域的重要进步之一,它巧妙地解决了网络交易中的信任缺口问题。这种机制要求商家在用户下单后,需先提供商品或服务,随后再由用户支付款项。这一安排不仅降低了交易中的风险,还为...