微信分期手续费怎么算?深度解析背后的费用机制
微信分期手续费的计算并非一个简单的“按比例扣除”的概念,它远比表面上复杂得多。其核心在于,微信支付的分期服务并非直接由微信支付自身承担,而是通过第三方金融机构(如银行、消费金融公司)提供的。因此,手续...
微信分期借钱:风险与避坑指南
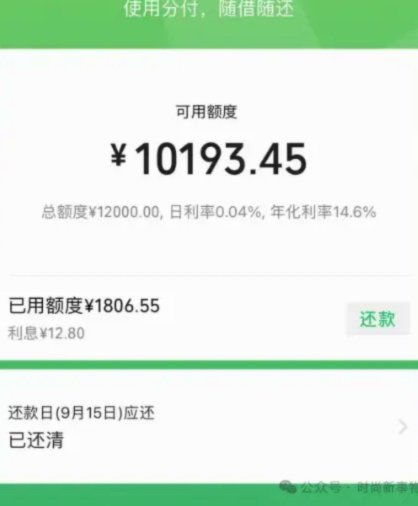
## 微信分期借贷:风险、策略与合理规避 微信分期,最初定位是为手机等数码产品提供便捷的付款方式,却逐渐演变为一种常见的消费信贷形式。其核心在于将单次大额支付拆解为若干期,每期包含本金和利息。这种模式...
灵活信用:便荔卡额度详解
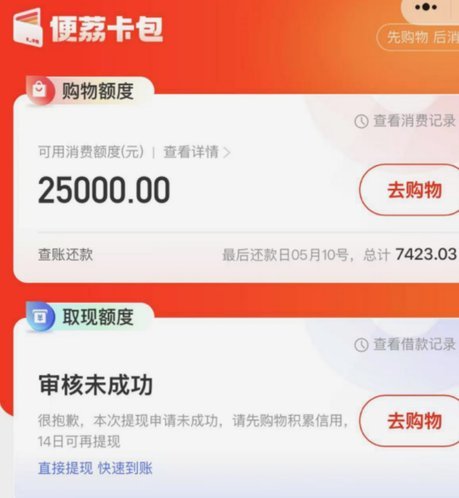
便荔卡包额度,作为一种新兴的信用服务产品,在金融行业的数字化转型中扮演着重要角色。它依托大数据和人工智能技术,为用户提供灵活多样的借款选择与便捷的服务体验。用户可以快速申请、查看并调整个人信用额度,这...
花呗套现风险:背后隐藏的隐患
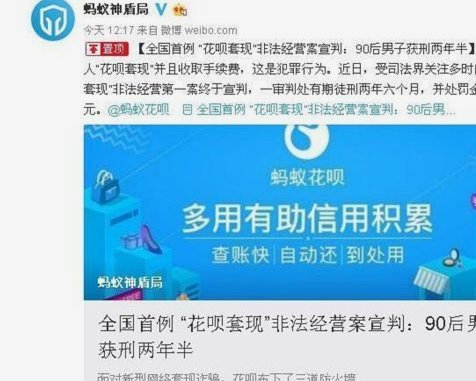
花呗给他人套现,在网络上屡见不鲜,却也伴随着一系列复杂且潜在的风险。这种行为并非仅仅是金融工具的滥用,更触及了法律、道德和经济层面。从专业角度审视,这种模式的核心问题在于其非本质性的功能被扭曲。“花呗...
携程拿去花账户注销指南:详细步骤和注意事项
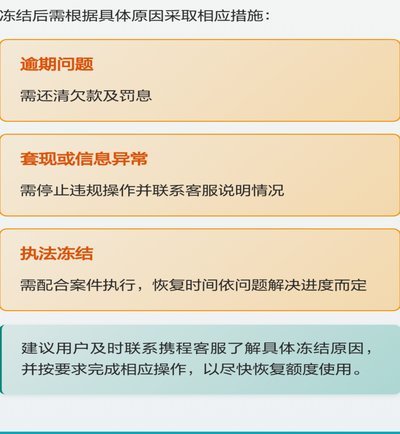
注销携程拿去花账户,对于用户来说意味着终止使用该服务。首先,注销前需要确认是否还有未清偿的贷款或欠款。如果有,务必先还清款项才能顺利完成注销流程。若无欠款,可按照以下步骤操作: 1. **访问官方渠道...
花呗套现1000元成本解析
花呗套现的点数计算逻辑与资金成本 花呗套现的点数本质上是资金流转过程中产生的隐性成本,其数值受平台风控策略、资金渠道成本及用户信用评级三重因素影响。以1000元为例,实际套现成本可能包含手续费、资金周...
套现花呗到底影响征信吗?全方位揭秘风险与后果
近年来,随着移动支付的普及和电商平台的发展,“花呗”作为一种消费信贷工具受到了广大消费者的青睐。然而,部分消费者出于资金周转或投资等目的,可能会选择通过“套现”的方式提取已使用但未偿还的额度,这种行为...
鹿优鲜:生鲜电商的突围与挑战
生鲜电商赛道的生存法则正在经历重构,鹿优鲜作为新兴玩家的处境折射出行业深层矛盾。当冷链物流覆盖率突破85%的临界点,传统商超的生鲜损耗率从12%降至6%的行业拐点,平台型企业的盈利模型开始面临考验。用...
得物额度如何稳步提升
得物额度的提升,本质上是平台对你购买行为的信任度评估。它并非简单的数字游戏,而是一个复杂的数据反馈机制。最初获得额度的原因通常是平台为了鼓励新用户,提供一定数量的优惠券和满减活动,以吸引用户加入生态。...
微信分付套出来有收益吗
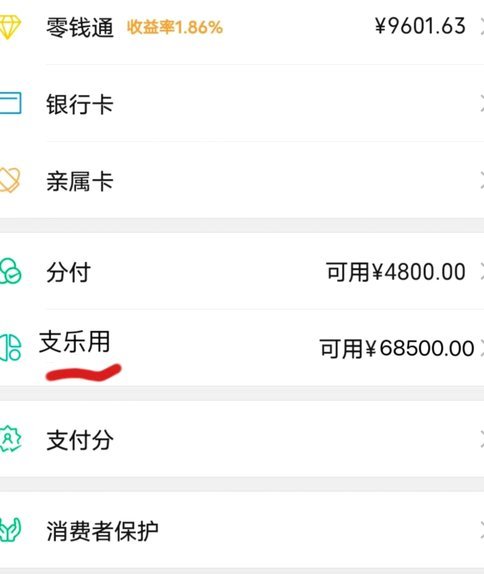
微信分付,尤其是“套出来”这种模式,在个人消费和小型借贷领域确实提供了一种便捷的融资渠道。从资金流动和收益角度来看,单纯的微信分付套出来是否有利息,答案并非简单的是或否。关键在于参与方的角色、协议的细...